
AI 的牌桌正在重排:门越来越少,员工越来越多
一篇 4 月初 AI 新闻盘点,指出入口正在收拢为超级应用,AI 智能体从问答转向自主执行目标。文章还讨论不同 AI 搜索的引用逻辑差异,以及为何旧 SEO 打法需要按意图拆解重建。
前段时间,我把今年 4 月初那几天的 AI 新闻,集中翻了一遍。
十几条大事,挤在同一个星期里发生。
翻完我愣了半天。不是因为哪条新闻劲爆,而是我发现了件事:这些看起来互不相干的公司,OpenAI、微软、Salesforce、Anthropic、Google,干的居然全是同一件事。
什么路数?
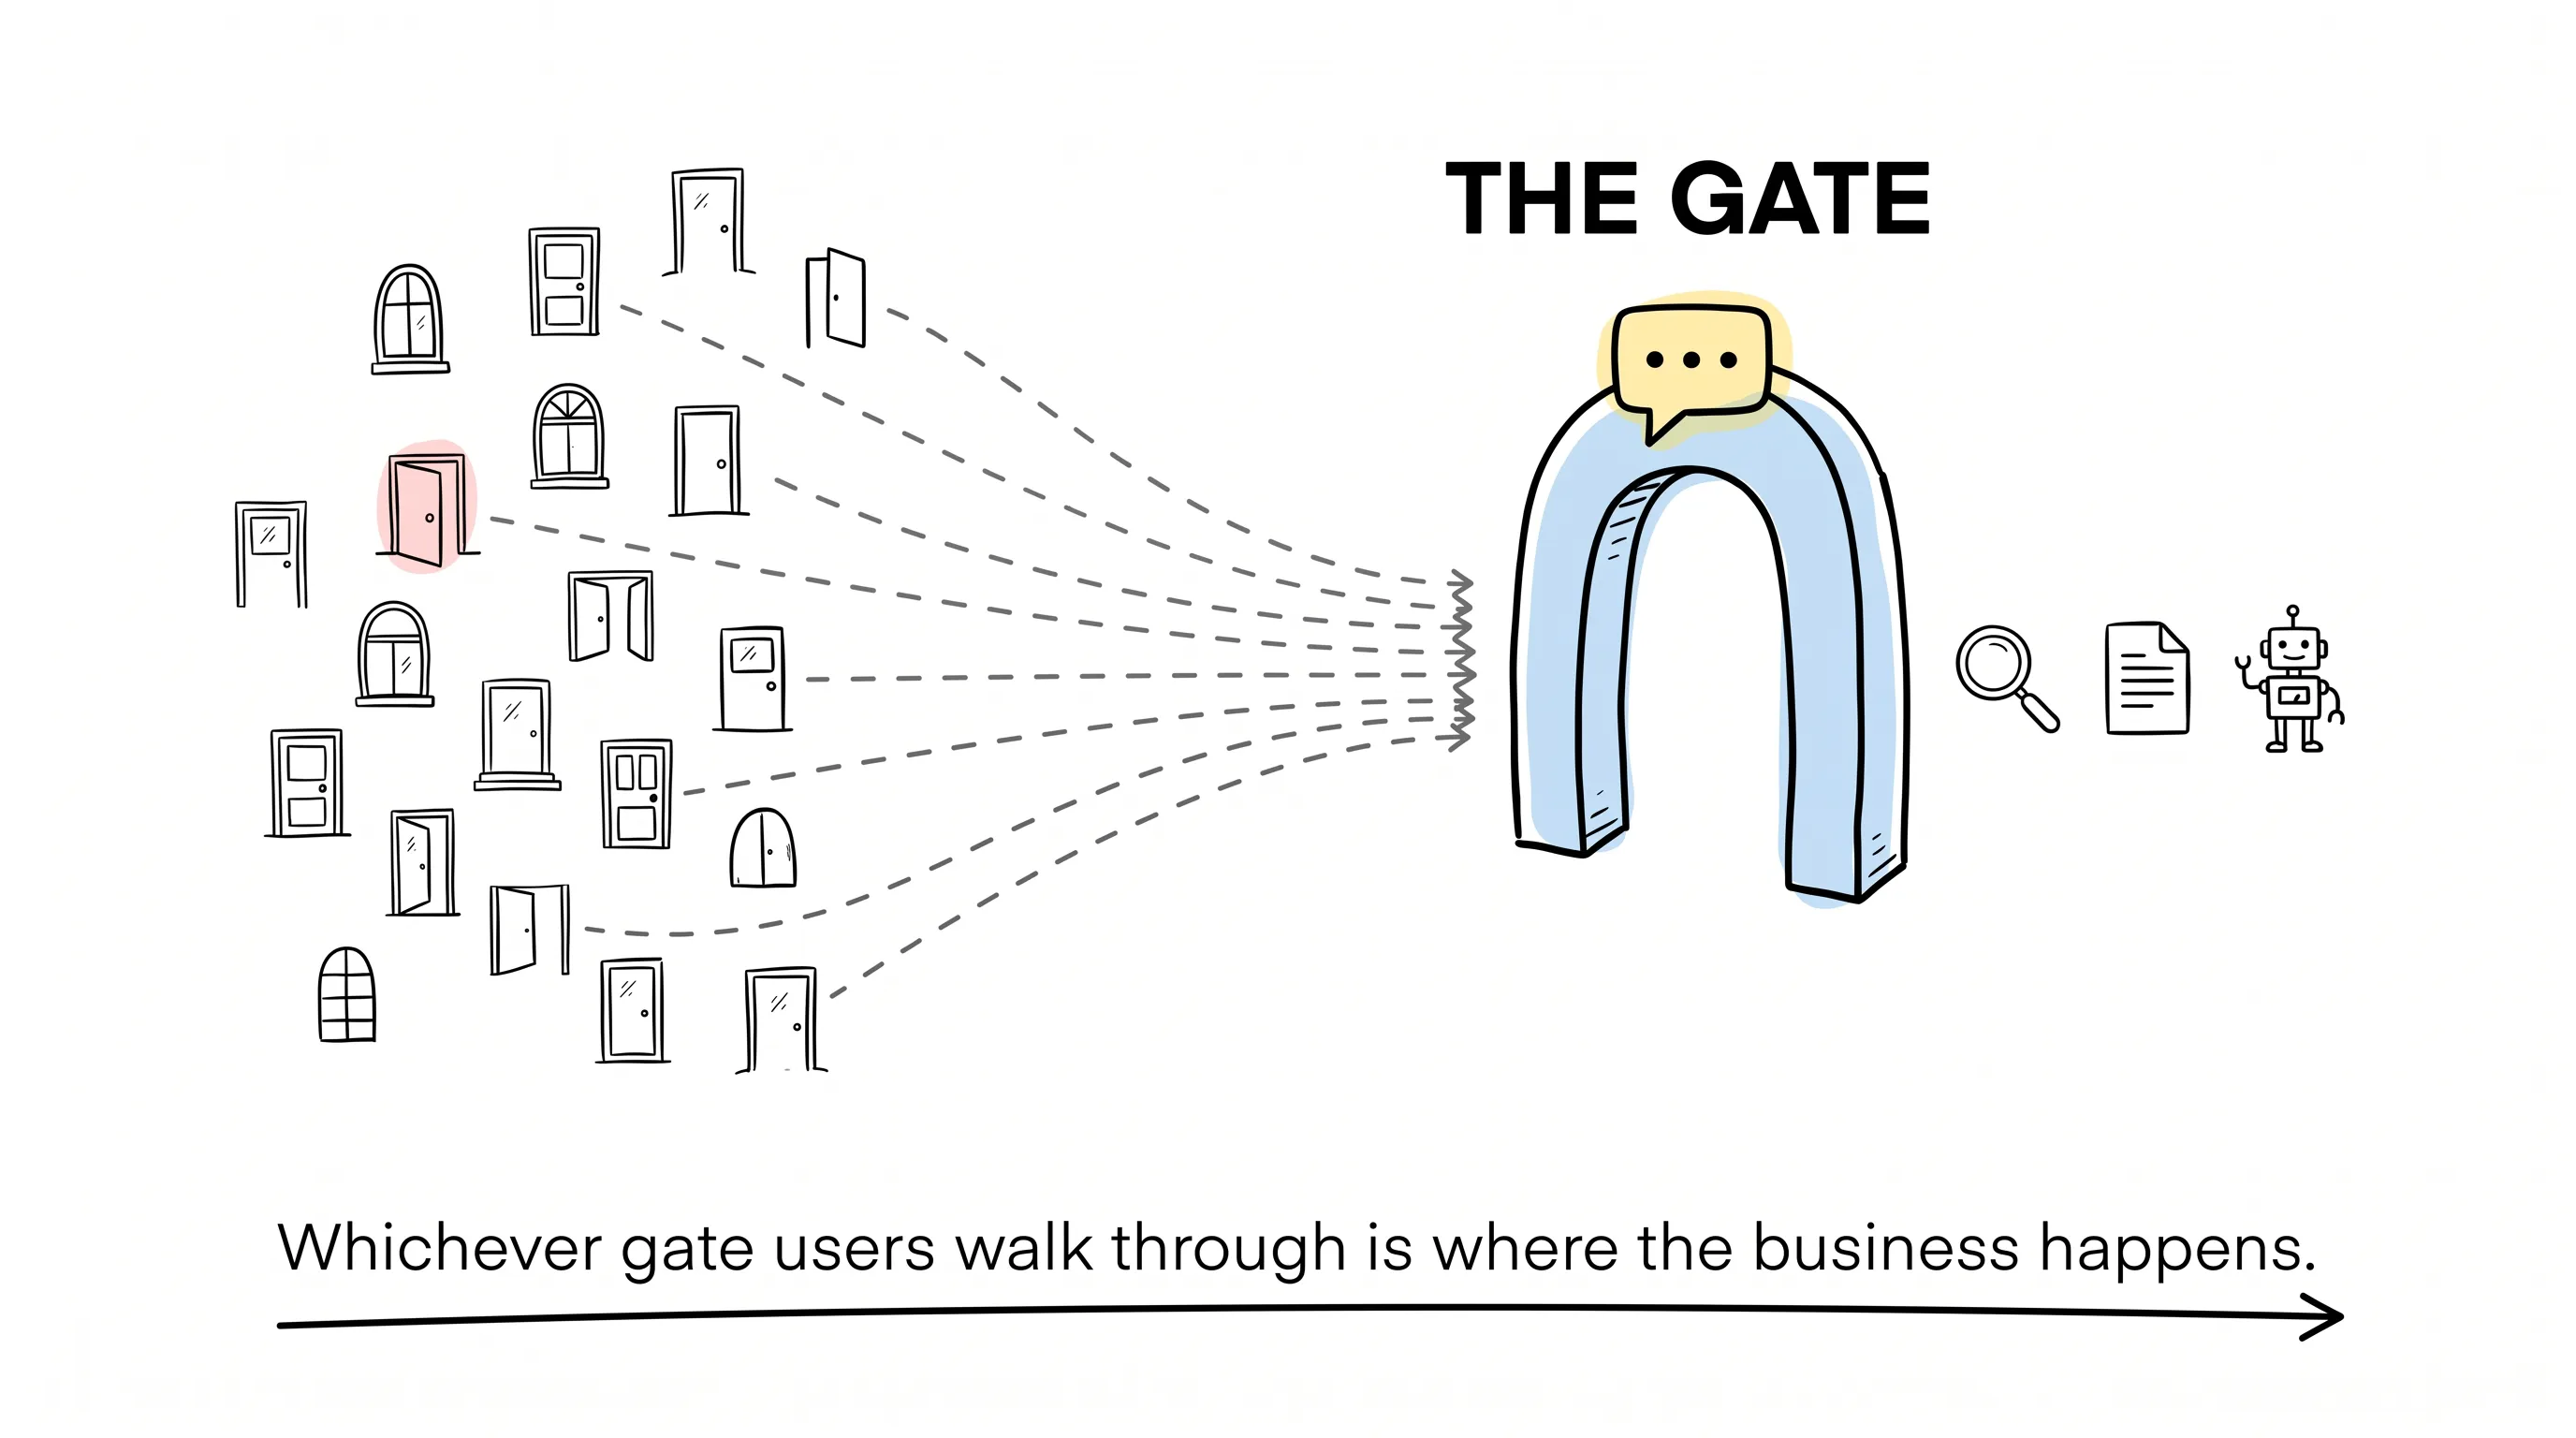
一个方向,把所有入口收拢成几扇大门。
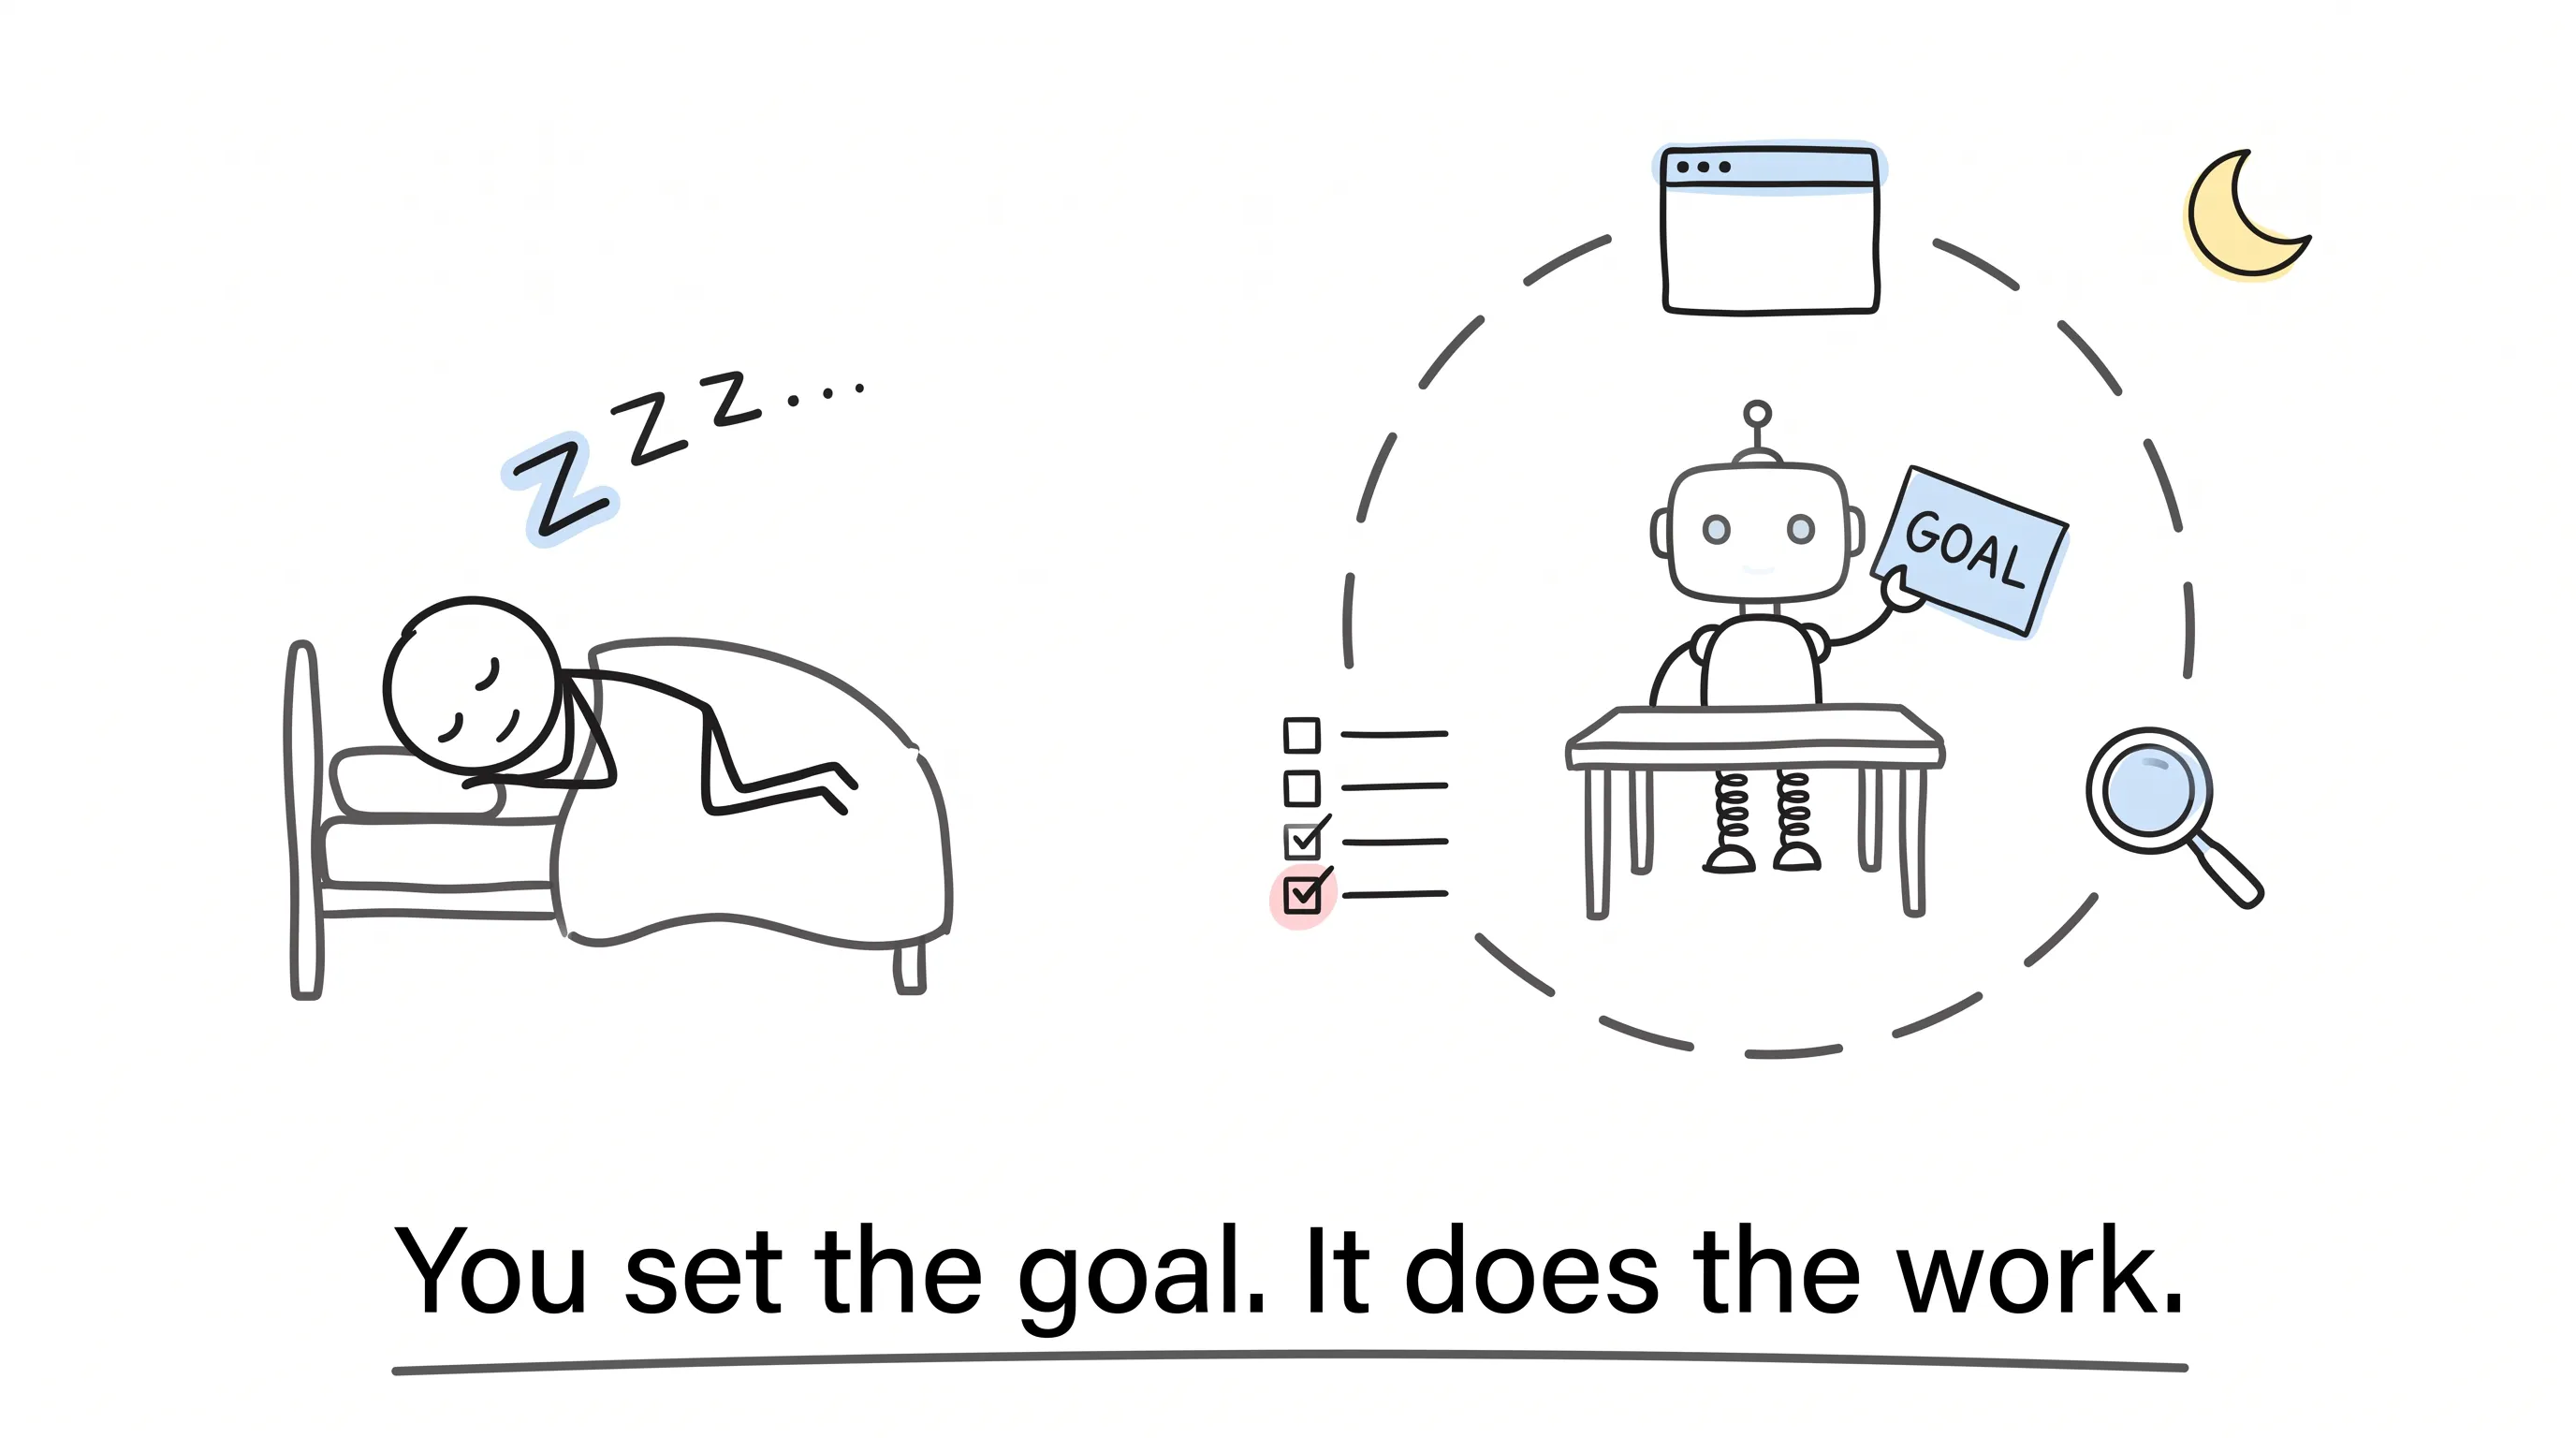
另一个方向,让 AI 变成不睡觉的员工。
门会变少,员工会变多。这两个变化叠在一起,就是我们做营销的人,接下来真正的牌桌。
我从头讲。
什么叫超级应用?就是门变少了
先看最大的那条新闻。
OpenAI 确认了一轮巨额融资,估值 8520 亿美元。同时公布了 ChatGPT 的野心:聊天、搜索、写代码、智能体,全装进一个应用里。他们管这个叫「超级应用」。
它自己披露的数字是:每周有 9 亿人在用 ChatGPT。
你想想看。以前你搜东西,开搜索引擎;写东西,开文档;写代码,开 IDE。现在,一个聊天框全干了。
为什么巨头们抢着当这个框?
因为框就是门。用户从你的门进来,后面的搜索、内容、交易,就都在门里发生。
有人不信这个邪。Yahoo 推了个叫 Scout 的 AI 答案引擎,想靠新闻、财经、邮箱这些老本行流量,重新杀回搜索。但和 Google 比,差距还是很明显。门,不是想开就能开的。
Google 也没把门让出去。Gmail 正在给高级用户上 AI 收件箱,用 Gemini 3 把邮件分好优先级、整理成卡片。你发的营销邮件,得先过 AI 的筛子,才轮得到人看。
对了,还有个细节很说明问题。OpenAI 一边做超级应用,一边悄悄砍掉了不少实验性的消费功能,收拢火力去做企业生意,为可能的上市做准备。风口浪尖上的公司,也开始算账了。
用户往哪个门里走,生意就在哪个门里发生。
什么叫 Agent?就是不睡觉的员工
门收拢只是故事的一半。另一半更凶。
微软给 Copilot 升了级:让 GPT 和 Claude 在同一条工作流里协作。一个模型写,另一个模型专门挑错,这个功能叫 Critique。拿不准,还能把几个模型摆一排当面比较,叫 Model Council。
天呐,以前是人与人对稿,现在是模型给模型挑毛病。
Salesforce 把 Slack 里那个老机器人,改造成了「自主工作助理」,一口气加了 30 个 AI 功能。它能帮你管 CRM、总结会议、跑流程,甚至跨过你桌面上的各种软件,替你把活干了。
Anthropic 更激进。它在内测一个叫 Conway 的智能体,不是聊天机器人,是常驻后台的员工:你给它目标,它自己开浏览器、自己找资料、自己跑流程,干完了来交付。
写代码这一边,Cursor 3 干脆把编程工具改成了「先给 Agent 派活」:开发者不写代码了,写任务,同时开好几个 Agent,盯进度,验收结果。它对标的,正是 Anthropic 的 Claude Code 和 OpenAI 的 Codex。
你品品这几个动作:微软、Salesforce、Anthropic、Cursor,互为对手的四家,方向出奇一致。
AI 正在从「你问它答」,变成「你定目标,它自己干」。
不过,先别急着欢呼。
Conway 这类不睡觉的员工,一旦少了人盯着,出错了谁负责?品牌安全谁把关?数据出了门,谁管?
英国监管机构出了一份报告,把 AI 的自主程度分成五级,说现在的系统大多还停在第二、第三级。但他们同时提醒:投资正在猛推这个领域往前跑,风险清单上已经写上了算法串谋、提示注入这些新名词。
员工能干,得有人管。这条不会变。
内容怎么被 AI 看见?按意图长,别按套路堆
门变了,员工变了,那内容呢?
有人分析了一万多条搜索查询,发现一个扎心的规律:不同的 AI 搜索,引用逻辑完全不同。
ChatGPT 回答知识型问题最在行;Google 的 AI Overviews,在商业和交易类问题上引用得最好;Claude 的表现最均衡。
什么意思?
意味着「被引用」这件事,没有万能公式。知识型内容、商业内容、转化型页面,得按各自的意图分别去优化。老一套 SEO 打法,得拆开重做。
还有一份 AI 搜索的实操指南,提了两个概念,我觉得特别值钱。
一个叫「grounding budget」,地基预算:AI 每次回答,能检索的内容是有额度的。你的内容写得稀,额度就被别人抢走。
另一个叫「可锚定句式」:把每一句话,写成一个独立、完整、能被直接拎走的事实。因为 AI 引用的不是你的文章,是你文章里那几句拎得动的话。
说白了,文章是给人读的,句子是给机器抄的。
Bluesky 这边,又给了另一种想象。它发布了一个叫 Attie 的 AI 助手,底层用 Claude 驱动,让用户用大白话给自己定制信息流,往后还能不写代码直接做应用。算法不再是平台的,是你自己的。
如果用户自己定义算法,那靠投喂平台算法换曝光的老路,也就到头了。
成本,正在塌下来
再说个容易被忽略、但对中小企业是天大的好消息的事:用 AI 的成本,正在塌方式地往下掉。
Google 放出了 Gemma 4,一组开放权重的模型,用 Apache 2.0 许可证,明确允许商用,从手机边缘设备到数据中心全覆盖。其中 310 亿参数的版本,挤进了全球开源模型的第一梯队。此前,开源榜单的头部长期被中国模型占据,Gemma 4 这一出手,是要正面抢位置。
微软也没闲着,一口气发了三个自研基础模型,覆盖文本、语音和图像,定价直接比同行便宜。
Cohere 开源了语音转写模型 Transcribe,支持 14 种语言,消费级电脑就能跑,还免费开放。
Google Research 搞了个叫 TurboQuant 的压缩算法,把大模型推理的内存需求压到六分之一,精度几乎不掉。
英国拉夫堡大学的团队更绝,做了颗类脑芯片,把存储和计算揉在一起,某些 AI 任务的能耗能省 2000 倍。虽然还在实验室阶段,但方向已经亮出来了。
这些事拼在一起,结论就一句话:用得起 AI 的门槛,正在快速消失。
不过光便宜没用。SAP 收购了数据公司 Reltio,就为了把企业里散落的数据,合成一份干净的「黄金记录」。你想啊,模型再便宜,喂进去的数是乱的,出来的结果照样是乱的。
视频便宜了,但别撞脸
内容生产这一头,也在被重新定价。
字节把 Seedance 2.0 视频模型装进了 CapCut。提示词、参考图、参考片段,都能拿来生成视频,还带隐形水印和真人脸限制,先在部分市场慢慢放开。
Google 推出了 Veo 3.1 Lite,效果接近高配版,价格不到一半,直接接进了 YouTube Shorts 和 Gemini。
拍一条能看的视频,成本正在被按到地板上。
但这里有个坑,是 FLORA 替我们踩出来的。它做了个叫 FAUNA 的创意 Agent,理念就一条:AI 生成的内容,太容易长一个样。它把整个生成过程摊开在画布上,让你盯着每一步,揉进自己的审美。Nike、Netflix、Pentagram 这些牌子已经在用了。
太对味了。工具越普及,内容越同质,而差异化,恰恰是唯一还在涨价的资产。
你的工作,不会被抢走,但会被改写
最后说个大家最关心的:AI 到底会不会抢走我们的工作?
麻省理工的实验室分析了 11500 项任务和 17000 份 AI 产出,结论让唱衰的人失望了:AI 不会一夜之间取代谁,它在缓慢地改写每一项任务。按他们的估算,AI 目前能以「最低合格水准」完成大约 65% 的文字类任务,到 2029 年,这个数字可能摸到 95%。
注意,是「最低合格水准」。
写得及格,和写得让人拍案,是两回事。可靠性和高质量,依然是机器迈不过去的坎。
所以,别赌「AI 会不会取代我」,去想「我怎么带着 AI 把活干得更好」。
最后
回到开头我愣住的那一下。
同一个星期,门在变少,员工在变多,成本在塌方,规矩在立起来。四个变化,指向同一个结局:
AI 的入场费,很快会便宜到没有意义。真正值钱的,是门替代不了的判断力,和撞不了脸的独一份。
门,会越来越多人进得去。可进了门之后,你能拿出什么别人拿不出的东西?
这才是值得你熬夜想的问题。
祝你,永远有机器抄不走的句子。
继续阅读
相关文章
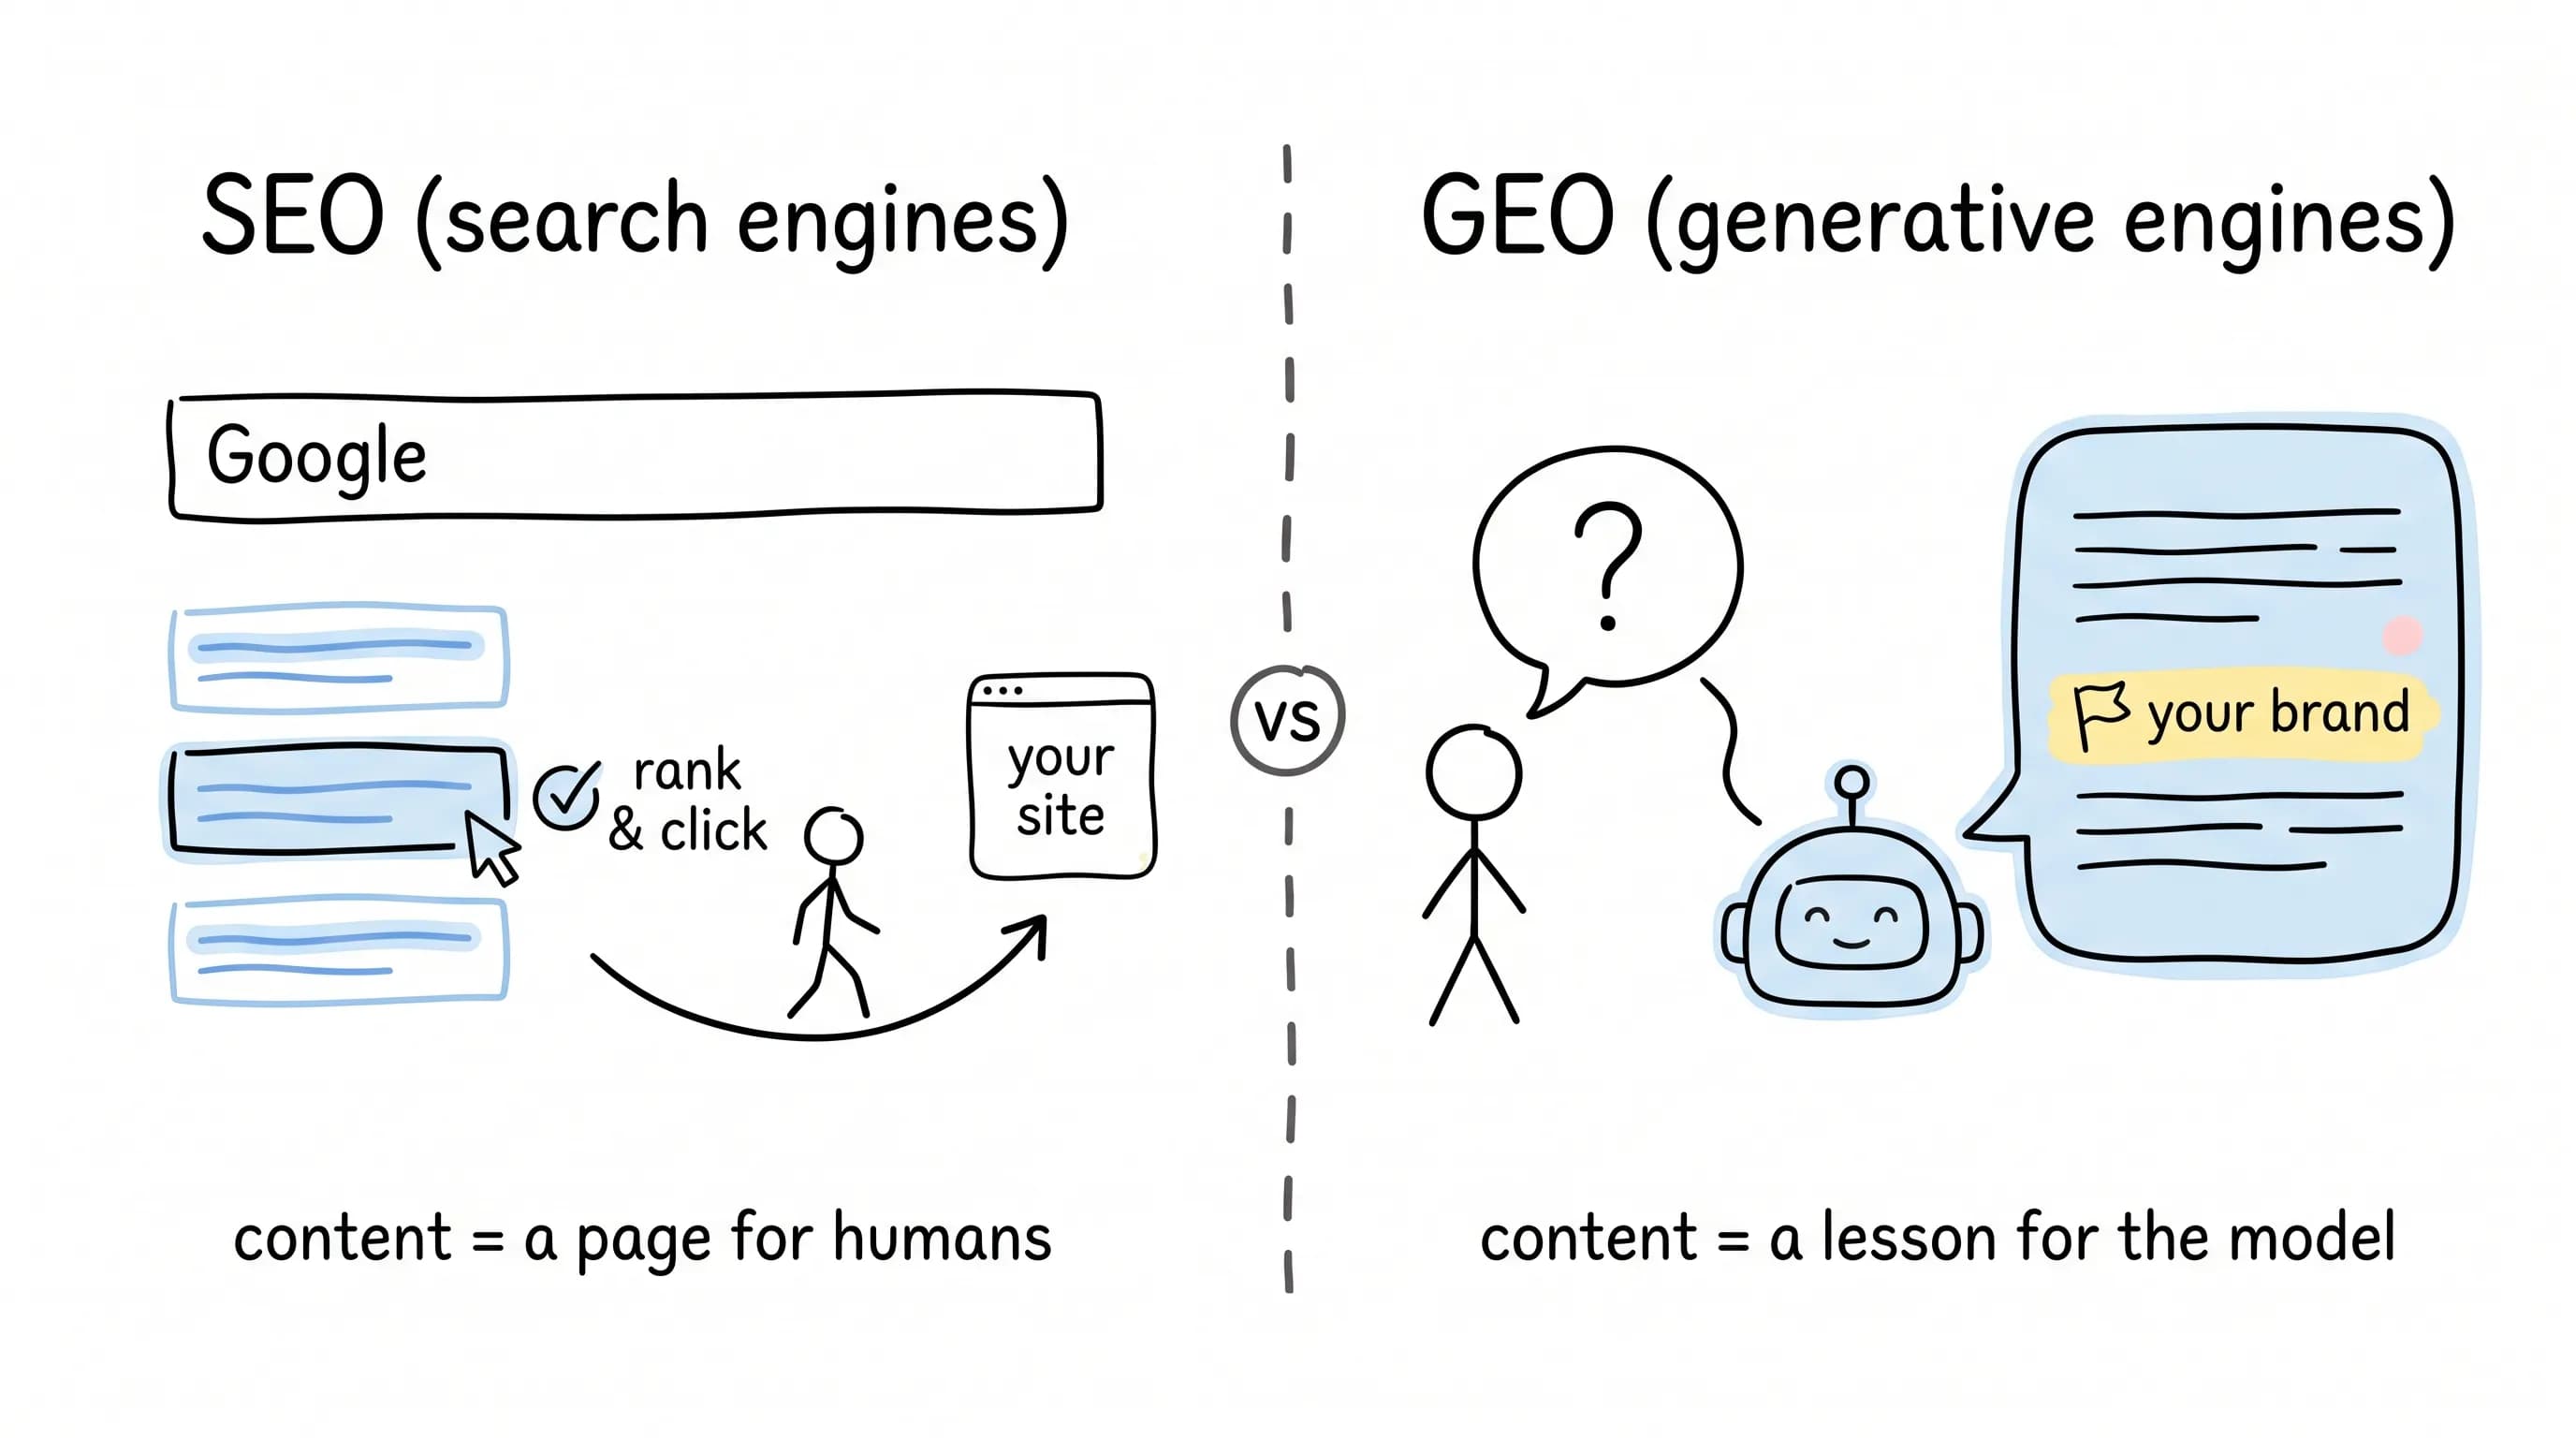
你的品牌,AI 知道吗?聊聊 GEO 这门新手艺
一篇介绍 GEO(生成式引擎优化)的科普文章:拆解 ChatGPT、Perplexity、Gemini 等引擎的类型差异,说明 GEO 与 SEO 在目标和衡量指标上的不同,以及哪些 SEO 老功夫仍然适用。
89% 的零售商都在用 AI 了,电商这场仗,打法全变了
本文梳理 AI 在电商中的应用:涵盖个性化推荐、智能搜索、动态定价、智能客服、库存预测与风控等场景,并讨论 B2B 电商、生成式 AI 内容、工具选型、落地风险与六步实施路径。
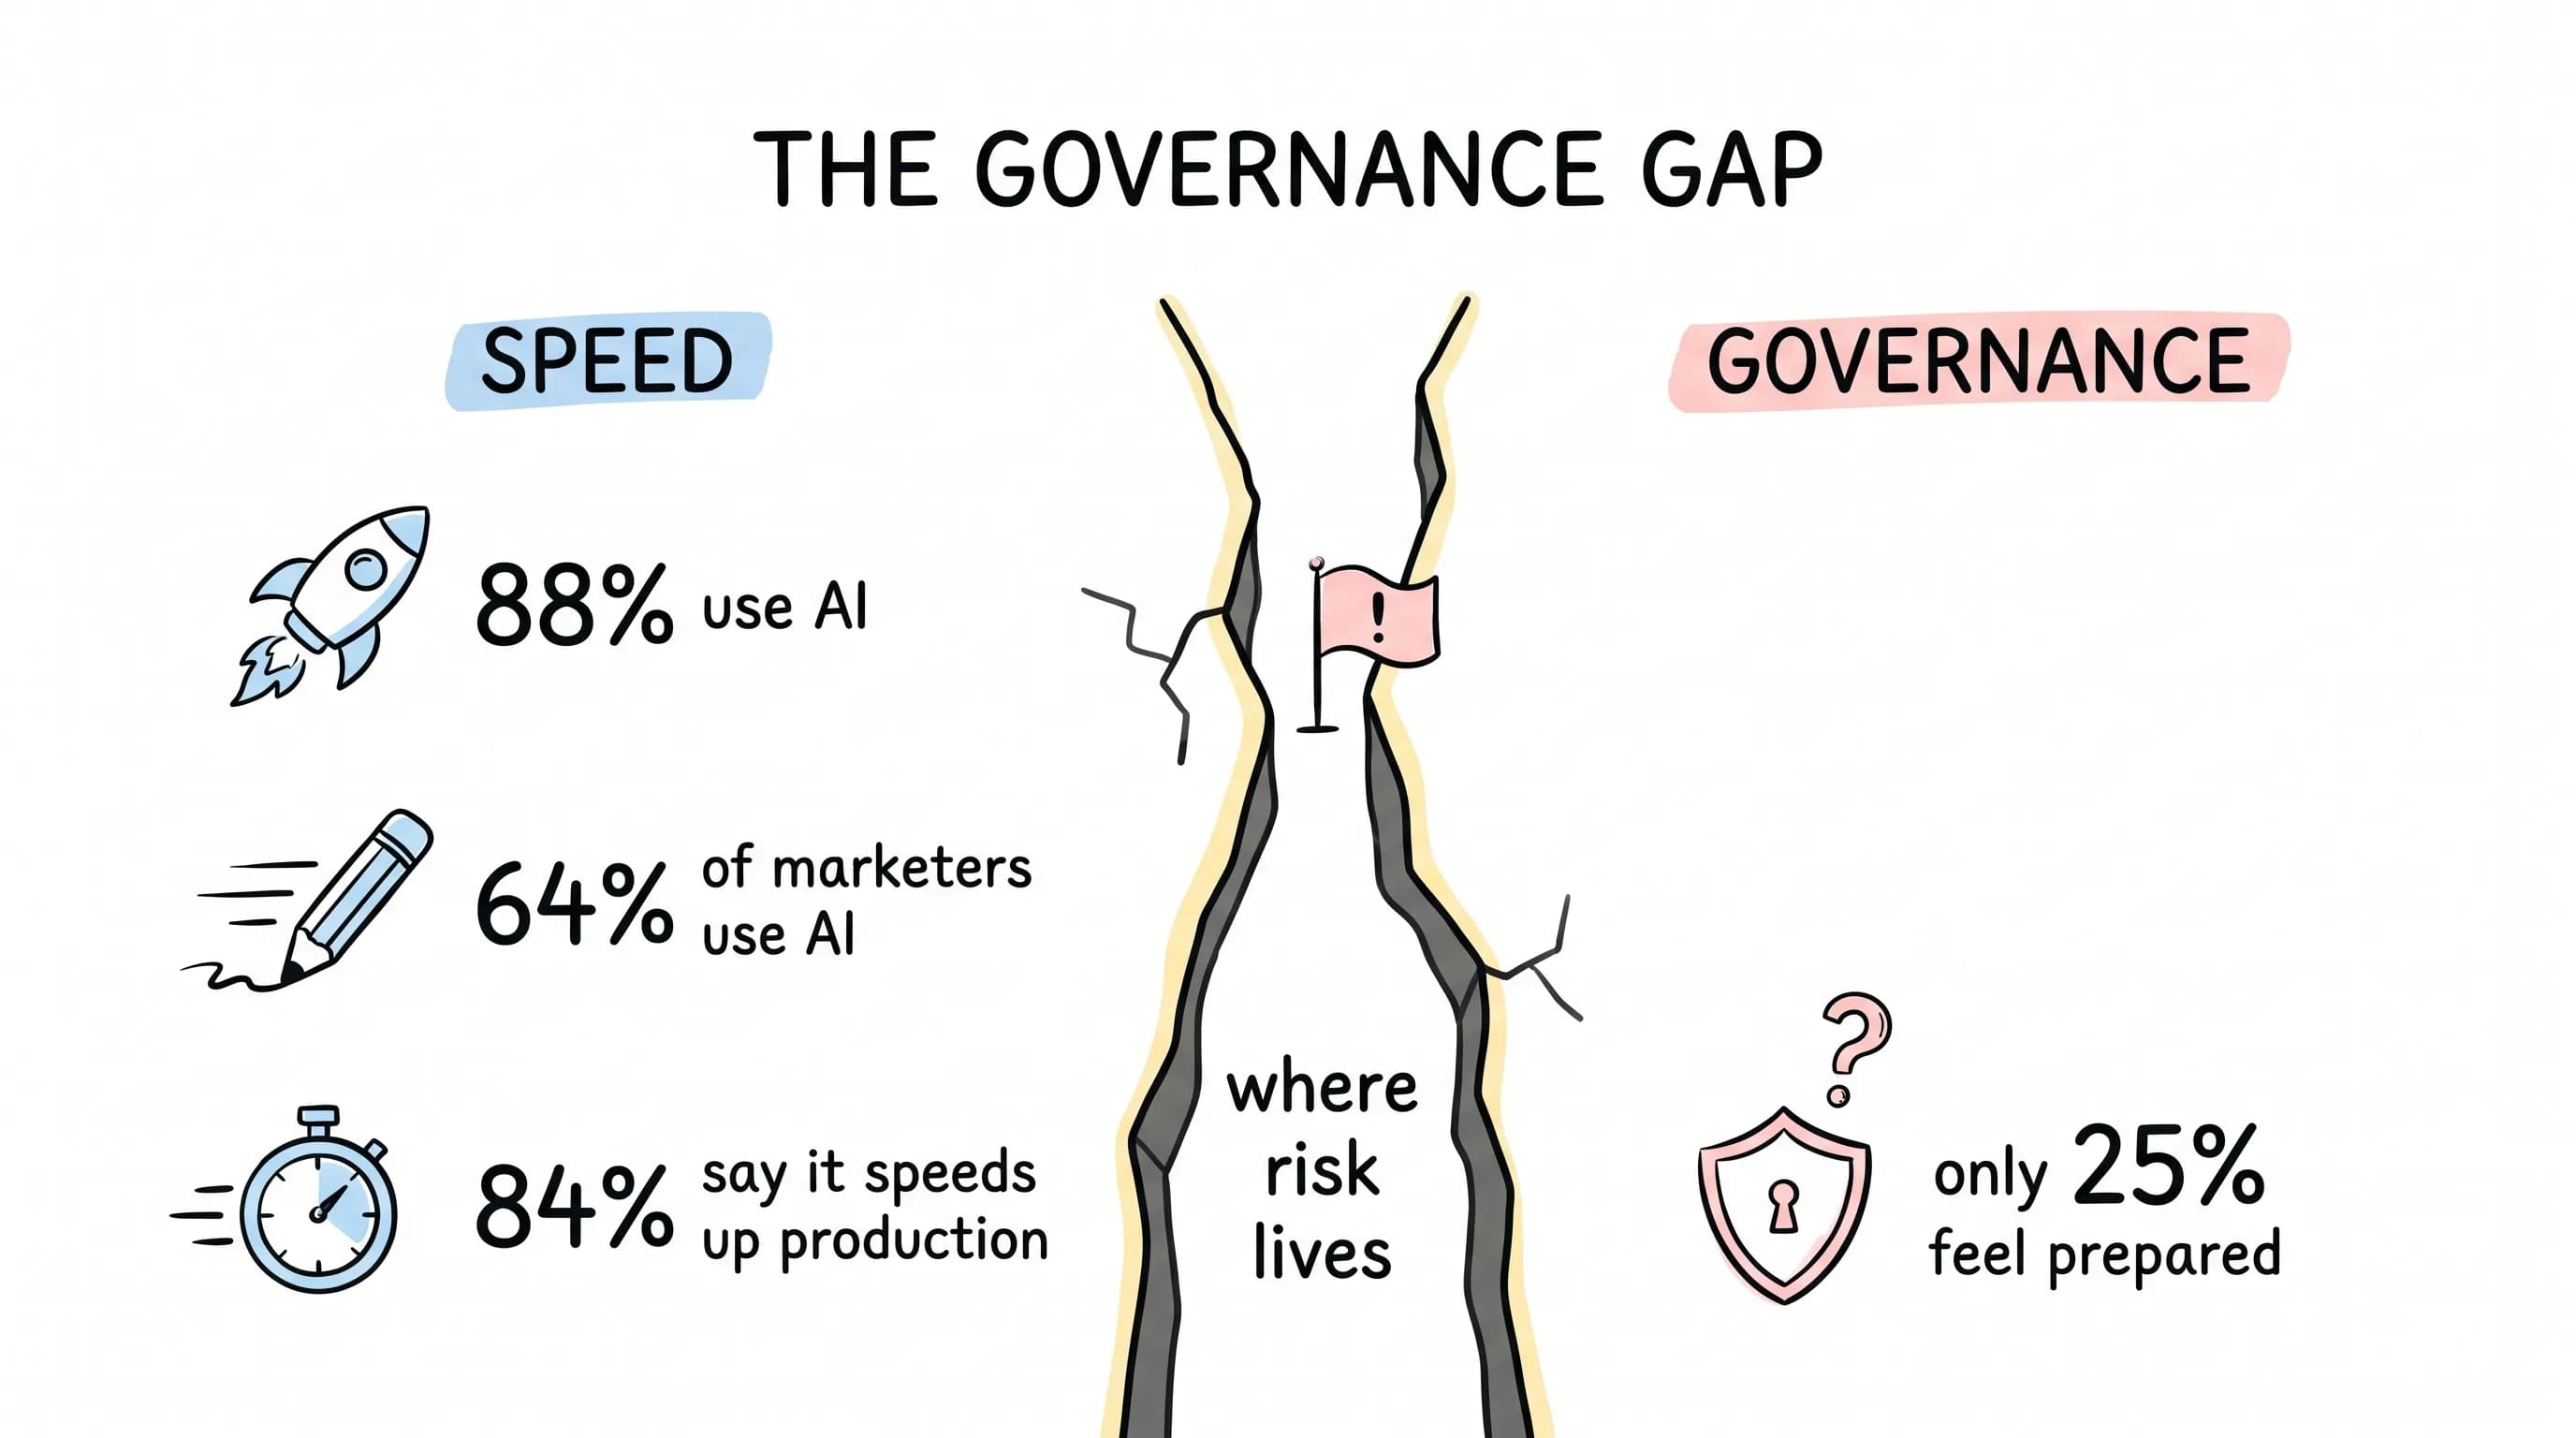
AI 内容跑得飞快,可「谁批的」三个字,你答得上来吗?
本文探讨 AI 内容生产提速与治理缺位之间的落差,梳理从提示词校验、品牌护栏、权限、审批流、人工分级审核,到版本谱系、IP 管理、审计留痕与素材复用的九个控制点,说明如何让 AI 生成的营销物料全程可追溯、可问责。