
从 236 亿美元到 900 亿美元:网红营销这门生意,正在被 AI 重做一遍
一篇科普文章,介绍网红营销平台的定义与市场规模预测,说明 AI 如何改变达人筛选、内容生产、投放预估与虚假流量识别,并梳理市场细分、区域格局与主要厂商动态。
前段时间,一个做消费品牌的朋友找我倒苦水。
他说,以前的广告投放,钱像泼进大海。电梯屏、开屏、信息流,铺了一整轮,复盘会上谁也说不清到底多卖了几单。后来他心一横,把一半预算挪给几个短视频博主。结果出乎意料地好:评论区有人问链接,客服能查到订单是从哪位博主那来的。
但新的麻烦马上就到。
博主从 5 个变成 50 个。合同、排期、打款、复盘,全靠一个实习生用表格硬扛。他说,我不是不想投,我是管不过来了。
我只回了一句:你缺的不是网红,是一套系统。
今天咱们就聊聊这套系统背后的生意:它到底是什么,有多大,凭什么涨,坑又在哪。
什么叫网红营销平台?
先把概念说明白。
网红营销平台,就是帮品牌把「找人带货」这件事软件化的工具。按粉丝画像、互动率、内容领域筛人;在平台上管合同、排期、打款、复盘;盯住每次投放的曝光、互动、转化、复购;顺手把广告合规也检查了。
说白了,过去靠中介、靠 Excel、靠人肉盯的活儿,现在一套系统全包。
这门生意有多大?
来算笔账。
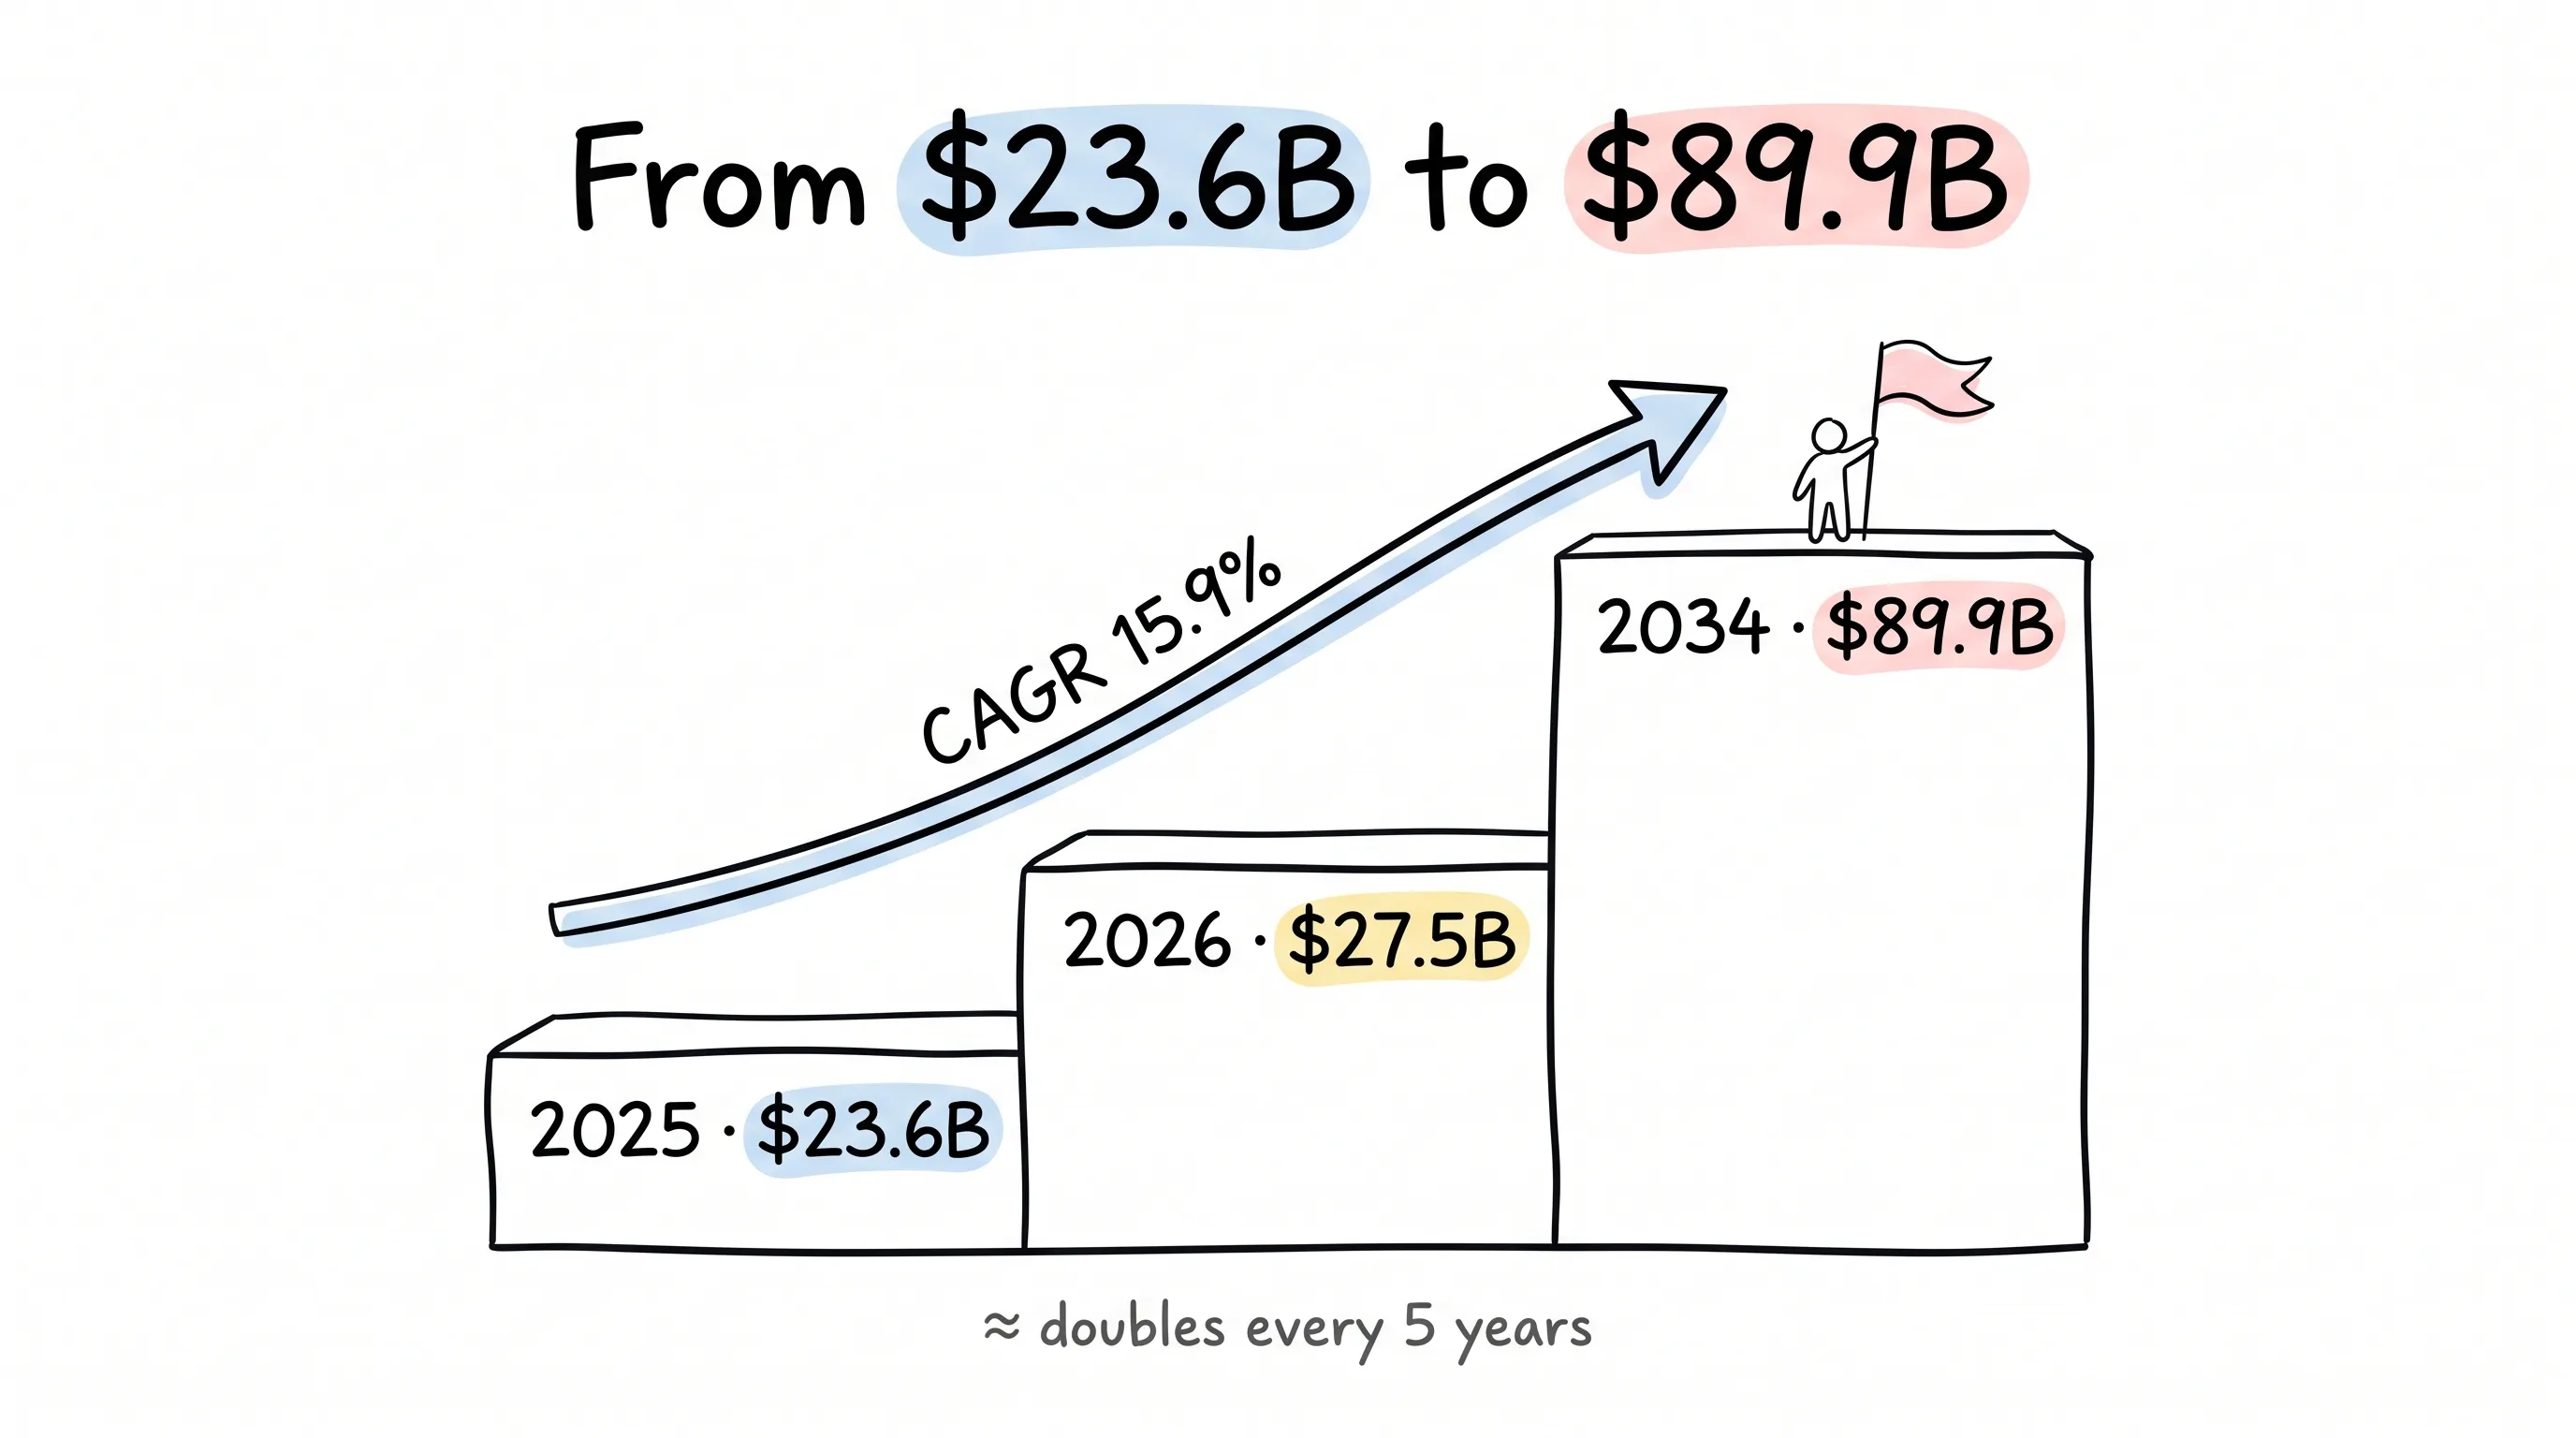
市场研究机构 Fortune Business Insights 给过一组数:全球网红营销平台市场,2025 年的盘子是 235.9 亿美元;2026 年预计到 275.4 亿;到 2034 年,会做到 899 亿。折成年复合增长率,15.9%。
15.9% 是什么概念?按复利算,差不多每四年半到五年,整个市场翻一番。
什么生意能这样连续翻番?
我的答案是:一门卖「信任」的生意。
为什么这么说?
Sprout Social 估过一个数:2025 年,全球有 54.2 亿人在用社交媒体,平均每人每月要刷 6.83 个平台。注意力在哪,广告主的钱迟早流向哪。而 OTT 和社交媒体把人群切得越来越碎,传统投放成本越堆越高,效果却越来越说不清。品牌只能换个思路:与其广撒网,不如把钱押在那些「粉丝信得过的人」身上。
还有段历史值得记一笔。疫情那几年,线下渠道哑火,很多品牌第一次把成建制的预算,搬到线上的网红身上。尝到甜头,就再也回不去了。
AI 正在把这门生意重做一遍
下面这部分,是我觉得最有意思的。
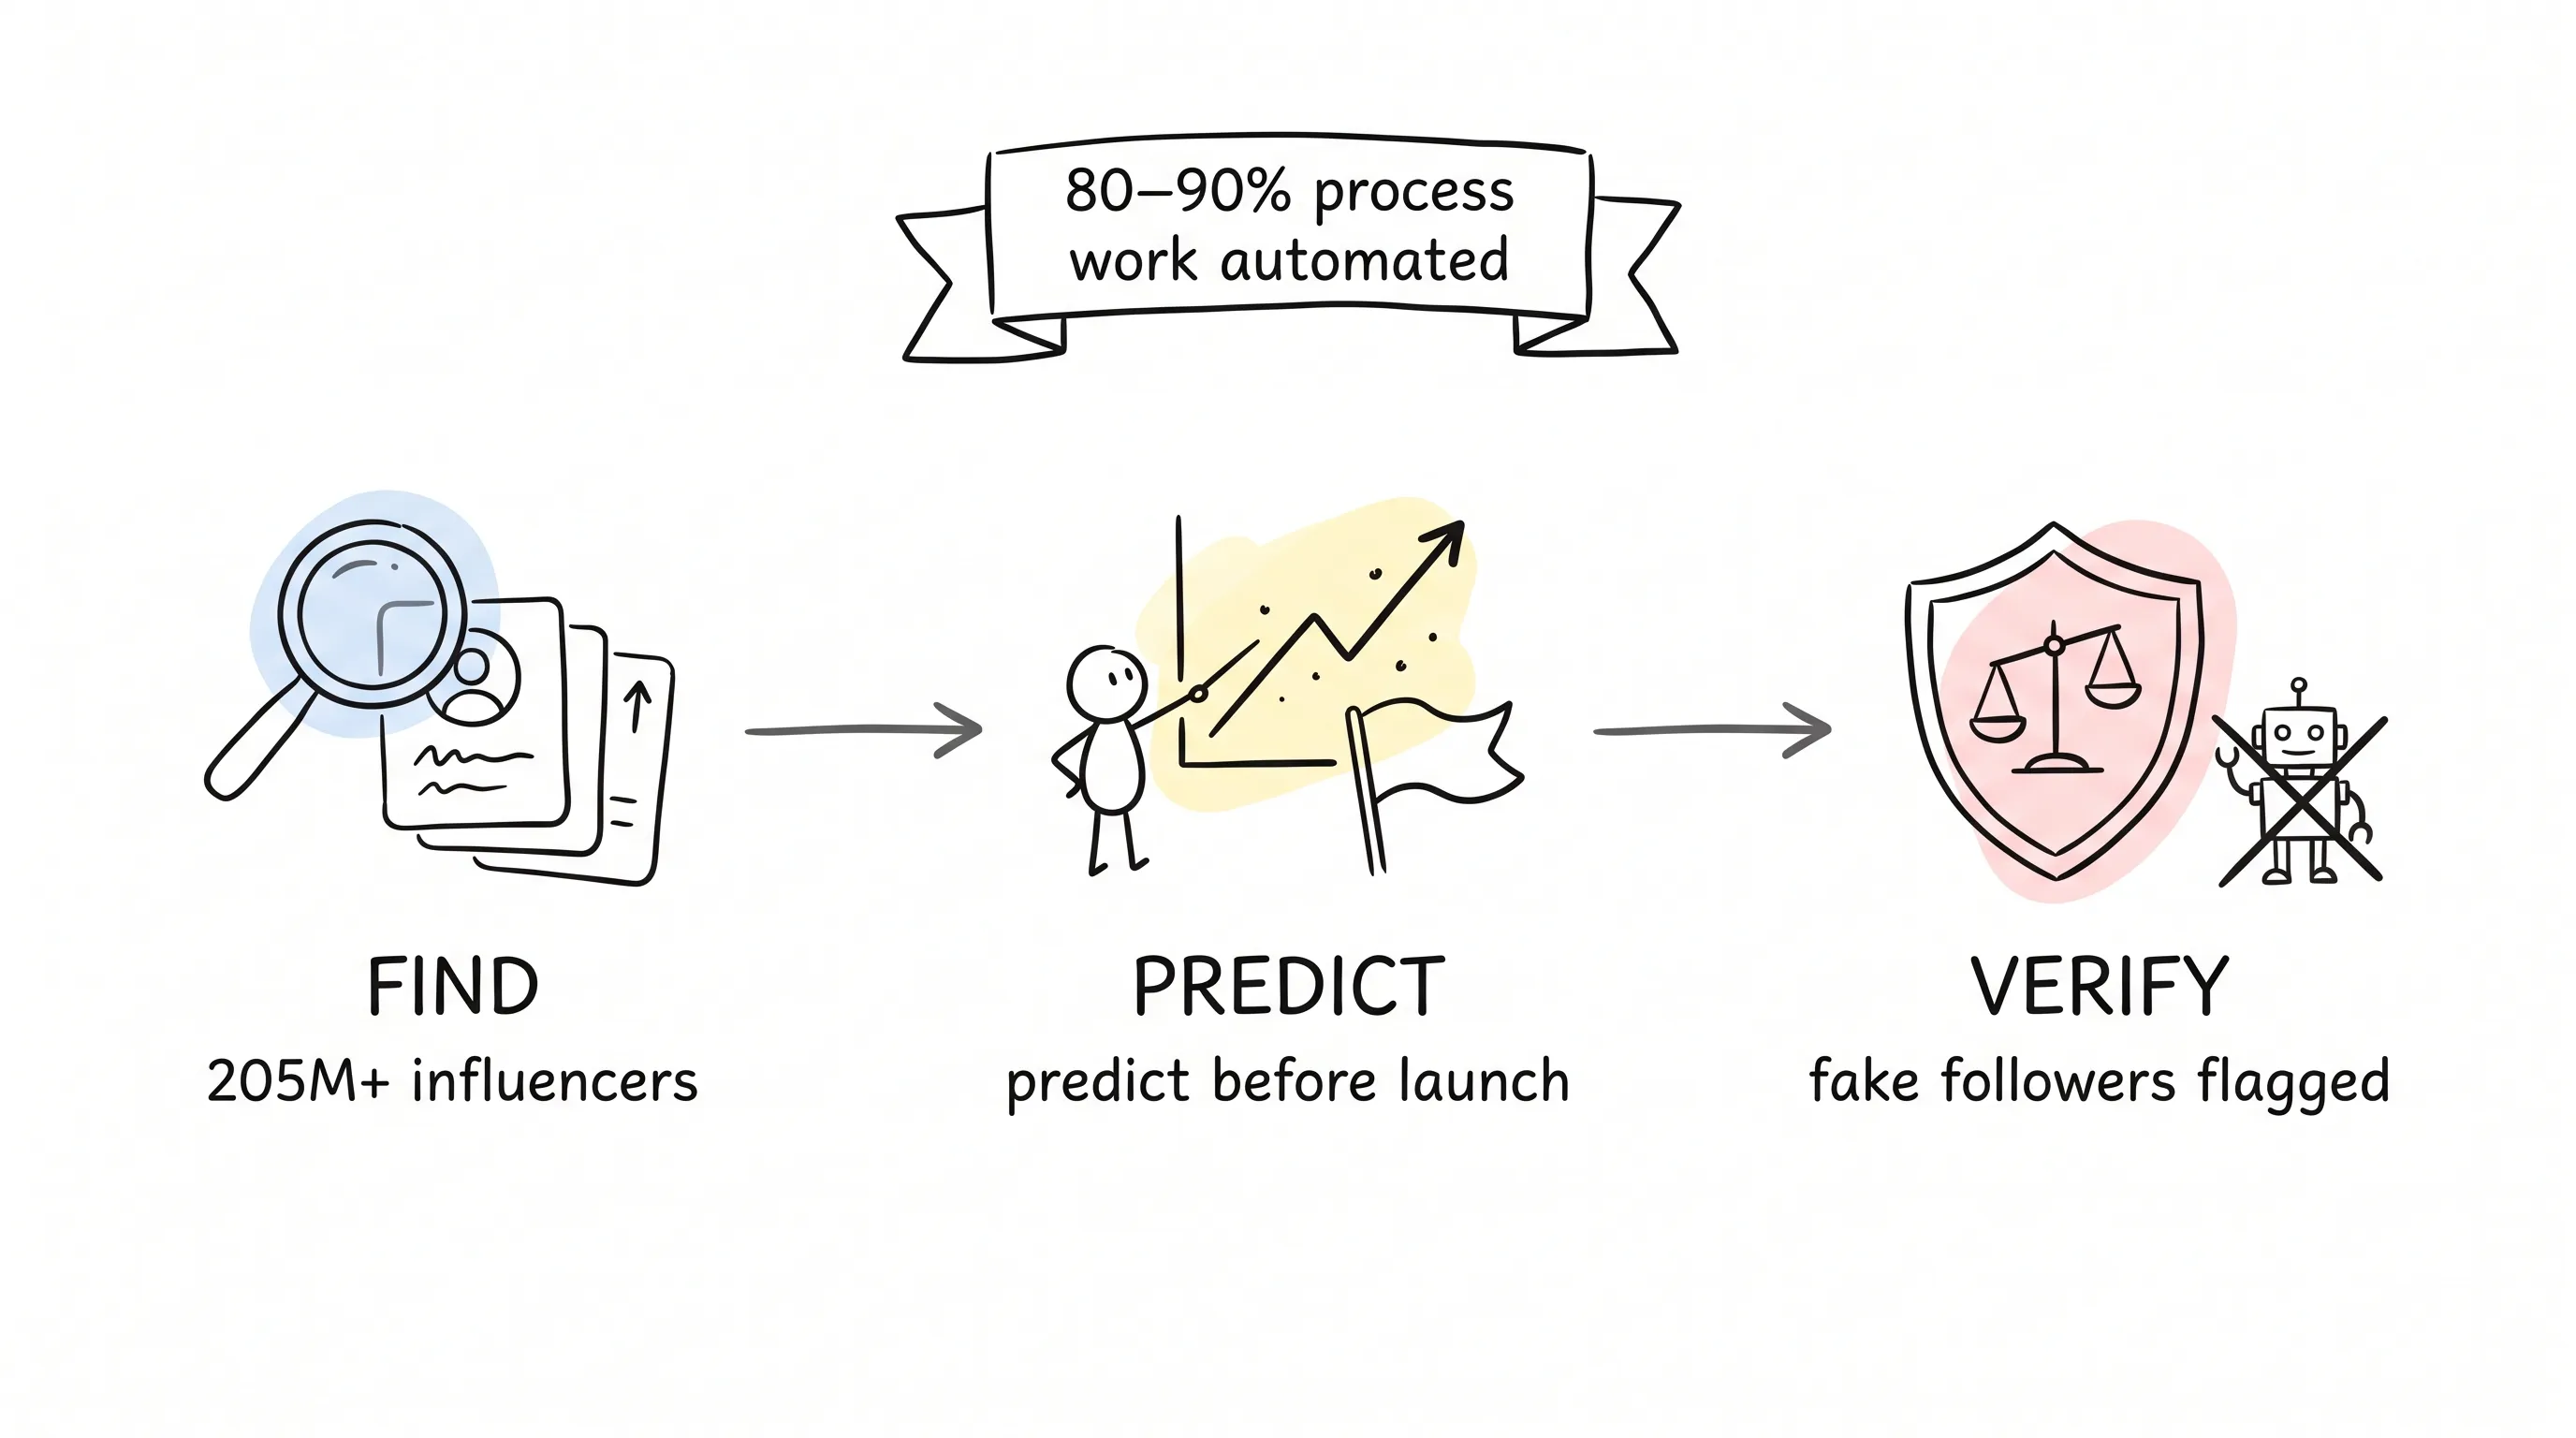
先看内容生产。生成式 AI 上桌之后,品牌批量产内容、预判「哪个网红更可能带量」,都成了平台的标准功能。举个真实案例:一家叫 Dreamwell AI 的公司做了套自动化系统,找网红、联系网红这些流程活儿交给机器。这家公司称,一场营销活动里,八到九成的流程性工作都能被自动化接管。
天呐,八到九成。剩下的人干什么?做机器做不了的那部分:做判断,谈关系。
再看找人。以前挑网红,靠刷脸、靠熟人介绍。现在像 HypeAuditor 这样的工具,数据库里躺着超过 2.05 亿个网红,横跨 Instagram、YouTube、TikTok、Twitter、Twitch。受众画像、地域、粉丝量级,一层层往下滤,还能顺手做假粉检测。挑人这件事,正在从「凭感觉」变成「看数据」。
更狠的是,平台开始用预测模型和自然语言处理,在投放还没开始前,就预估这组「网红-受众」的匹配能砸出多大水花。预算怎么分,第一次可以走在结果前面。
最后看老毛病。这行最深的病根,是买粉、刷互动。现在平台一边用 AI 识别异常数据,一边引入区块链给交易做验证,每笔合作有据可查。当假流量可以被识别,真互动才第一次有了价格。
对了,还有条新支线:AR 和 VR。博主用 AR 滤镜带粉丝试妆试穿,用 VR 场景「云逛展」,游戏、时尚、美妆、旅游这些行业已经在这么玩。体验一具体,转化就容易。
但是,凡事总有反面
说了这么多好的,泼点冷水。
第一个坑,挤。入场的人一多,单场活动的效果就被摊薄。一个博主同时挂 20 个合作,粉丝看多了就麻了。网红这个人设,立住靠的是可信;接得太多,就成了移动的广告牌。
第二个坑,算不清。这行到今天都没有一套统一的度量标准。数据透不透明,平台算法说变就变,品牌在复盘时常常答不上那个最简单的问题:这笔钱,到底花得值不值?
所以你看,这门生意最大的隐形成本,是信任的折旧。谁能把度量做标准、做透明,谁就先跑赢下半场。
把市场拆开看零件
换个视角,把这台机器拆开。
按产品形态分,软件是绝对主力,2026 年占 75.72%。道理不复杂:找网红这件事,品牌想自己动手,SaaS 工具即开即用。服务这块盘子小些,增速反而最快,因为品牌越来越要定制化的策略,这活儿软件包办不了,得靠人。
按用途分,最大的一块是品牌声誉管理,2026 年占 35.71%。如今的消费者盯着品牌看:广告有没有说实话,供应链干不干净。请网红,早就不只是带货,还要护名声。所以平台纷纷加上情感分析、信任度指标,实时监测大众对品牌的观感。增速最快的则是网红管理本身:合同、结算、绩效分析,帮品牌把短期合作沉淀成长期关系。
谁在买单?企业占大头,2026 年占 47.07%,大公司把分析、内容流程、活动自动化捏进同一套系统。增速最快的是电商卖家:货卖到哪个区域,就找哪个区域的网红铺路。
哪些行业最离不开?时尚和生活方式盘子最大,2024 年就已是份额第一。穿搭、美妆天然长在图片和视频上,新品发布、直播购物、穿搭指南,全靠网红撑场。增速最快的是健康健身:手环数据、线上健身社群、个性化健康方案,正在催生一批黏性极高的垂类博主。
钱在世界地图上怎么分布
再看地理。
北美是老大。2025 年占全球 37.2%,87.7 亿美元,2026 年预计到 101.2 亿;光美国一个市场,2026 年就有约 66.5 亿。平台渗透率高,大公司打法成熟,活动一轮接一轮。
欧洲是老二,65.5 亿,占 27.7%。有意思的是,欧洲的打法是被 GDPR「逼」出来的:数据监管严,品牌只好走透明、合规的路线,反而把网红营销做成了「讲价值观」的生意。可持续、社会责任,这些主题在欧洲的营销活动里特别吃香。
增速最快的,是亚太。2025 年 51.1 亿,2026 年预计 61.1 亿。中国、印度、印尼、菲律宾,社媒用户还在猛涨;短视频、直播带货、本地化打法,把市场一路往前推。按报告口径,2026 年中国市场约 18.6 亿,日本 14.5 亿,印度 13.9 亿。
中东非洲 18.9 亿起步,GCC 那几个国家年轻人多、手机不离手,品牌互动做得风生水起。南美的巴西和阿根廷,则靠一大批体量小、信任度高的 micro 和 nano 网红,把本土化玩出了花。
牌桌上的人在干什么
最后看一眼玩家。
Dentsu Group、Sprout Social、Grin、Upfluence、AspireIQ、Later、Traackr、Klear、CreatorIQ、Brandwatch、Captiv8、NeoReach……名单不短,打法却出奇一致:并购、合作、加产品。
举几个近两年的动作,你感受下节奏。
2024 年 5 月,Meltwater 把旗下的网红营销工具 Klear,并进自家社媒管理平台 Engage,让客户在一个后台干完所有事。
2024 年 4 月,Later(背后是 Mavrck)做了档播客「Beyond Influence」,专门聊这行的趋势和打法。
2023 年 10 月,Captiv8 和 Snapchat 签了 API 合作,拿到 Creator Discovery API 的权限,把跨平台数据接进自家系统。
再往前翻:2022 年 3 月,Brandwatch 收购了网红营销平台 Paladin,补齐端到端能力;2023 年 6 月,AnyMind Group 推出 Social Hack,把 TikTok、Instagram 和自家工具串到一起;2022 年 7 月,Traackr 上线了一个行业招聘板。
你发现没有:没人躺在功劳簿上。生意跑得越快,玩家越是拼命把数据和关系,焊死在自己的平台里。
写在最后
回到开头那个朋友。
他后来上了套平台工具。50 个博主的合同、排期、打款,全在一个后台里跑。上个月他跟我说,现在每投一个博主,都能看见这笔钱换回来了什么。
我听完挺感慨。这门生意,表面卖的是软件,实际卖的是一杆秤。把「信任」称出重量、标出价格的那杆秤。
至于市场最后是停在 899 亿,还是提前冲过去,其实没那么重要。
重要的是,谁先把信任称得最准,谁就拿到下一程的船票。
祝你,也早日找到那个替你背书的人。
继续阅读
相关文章

跨境生意,是时候换一套 AI 工具箱了
一篇 learn 类文章,讲解跨境电商卖家如何用 AI 工具应对语言、法规、物流、支付与欺诈五道坎,梳理翻译、库存、客服、营销、风控五格工具箱与五步上手路径,并提示转化率、CLV 等指标和过度依赖 AI 的风险。

社交媒体营销的脏活累活,正在被 AI 一件件接管
本文介绍 AI 在社交媒体营销中可承担的四类工作:受众数据分析、文案与设计创作、广告定向与创意测试、垃圾内容过滤,并提醒内容判断和数据安全仍需人工把关。

AI 都这么能干了,你的社媒营销还在纯靠人肉?
本文将 18 款常用 AI 工具按用途分为六类,覆盖用户洞察、内容生产、内容排期、评论私信、广告投放和视觉制作,并讨论个性化、趋势预测与虚拟网红等趋势。