
ChatGPT 广告,值得投。但只值得投零花钱。
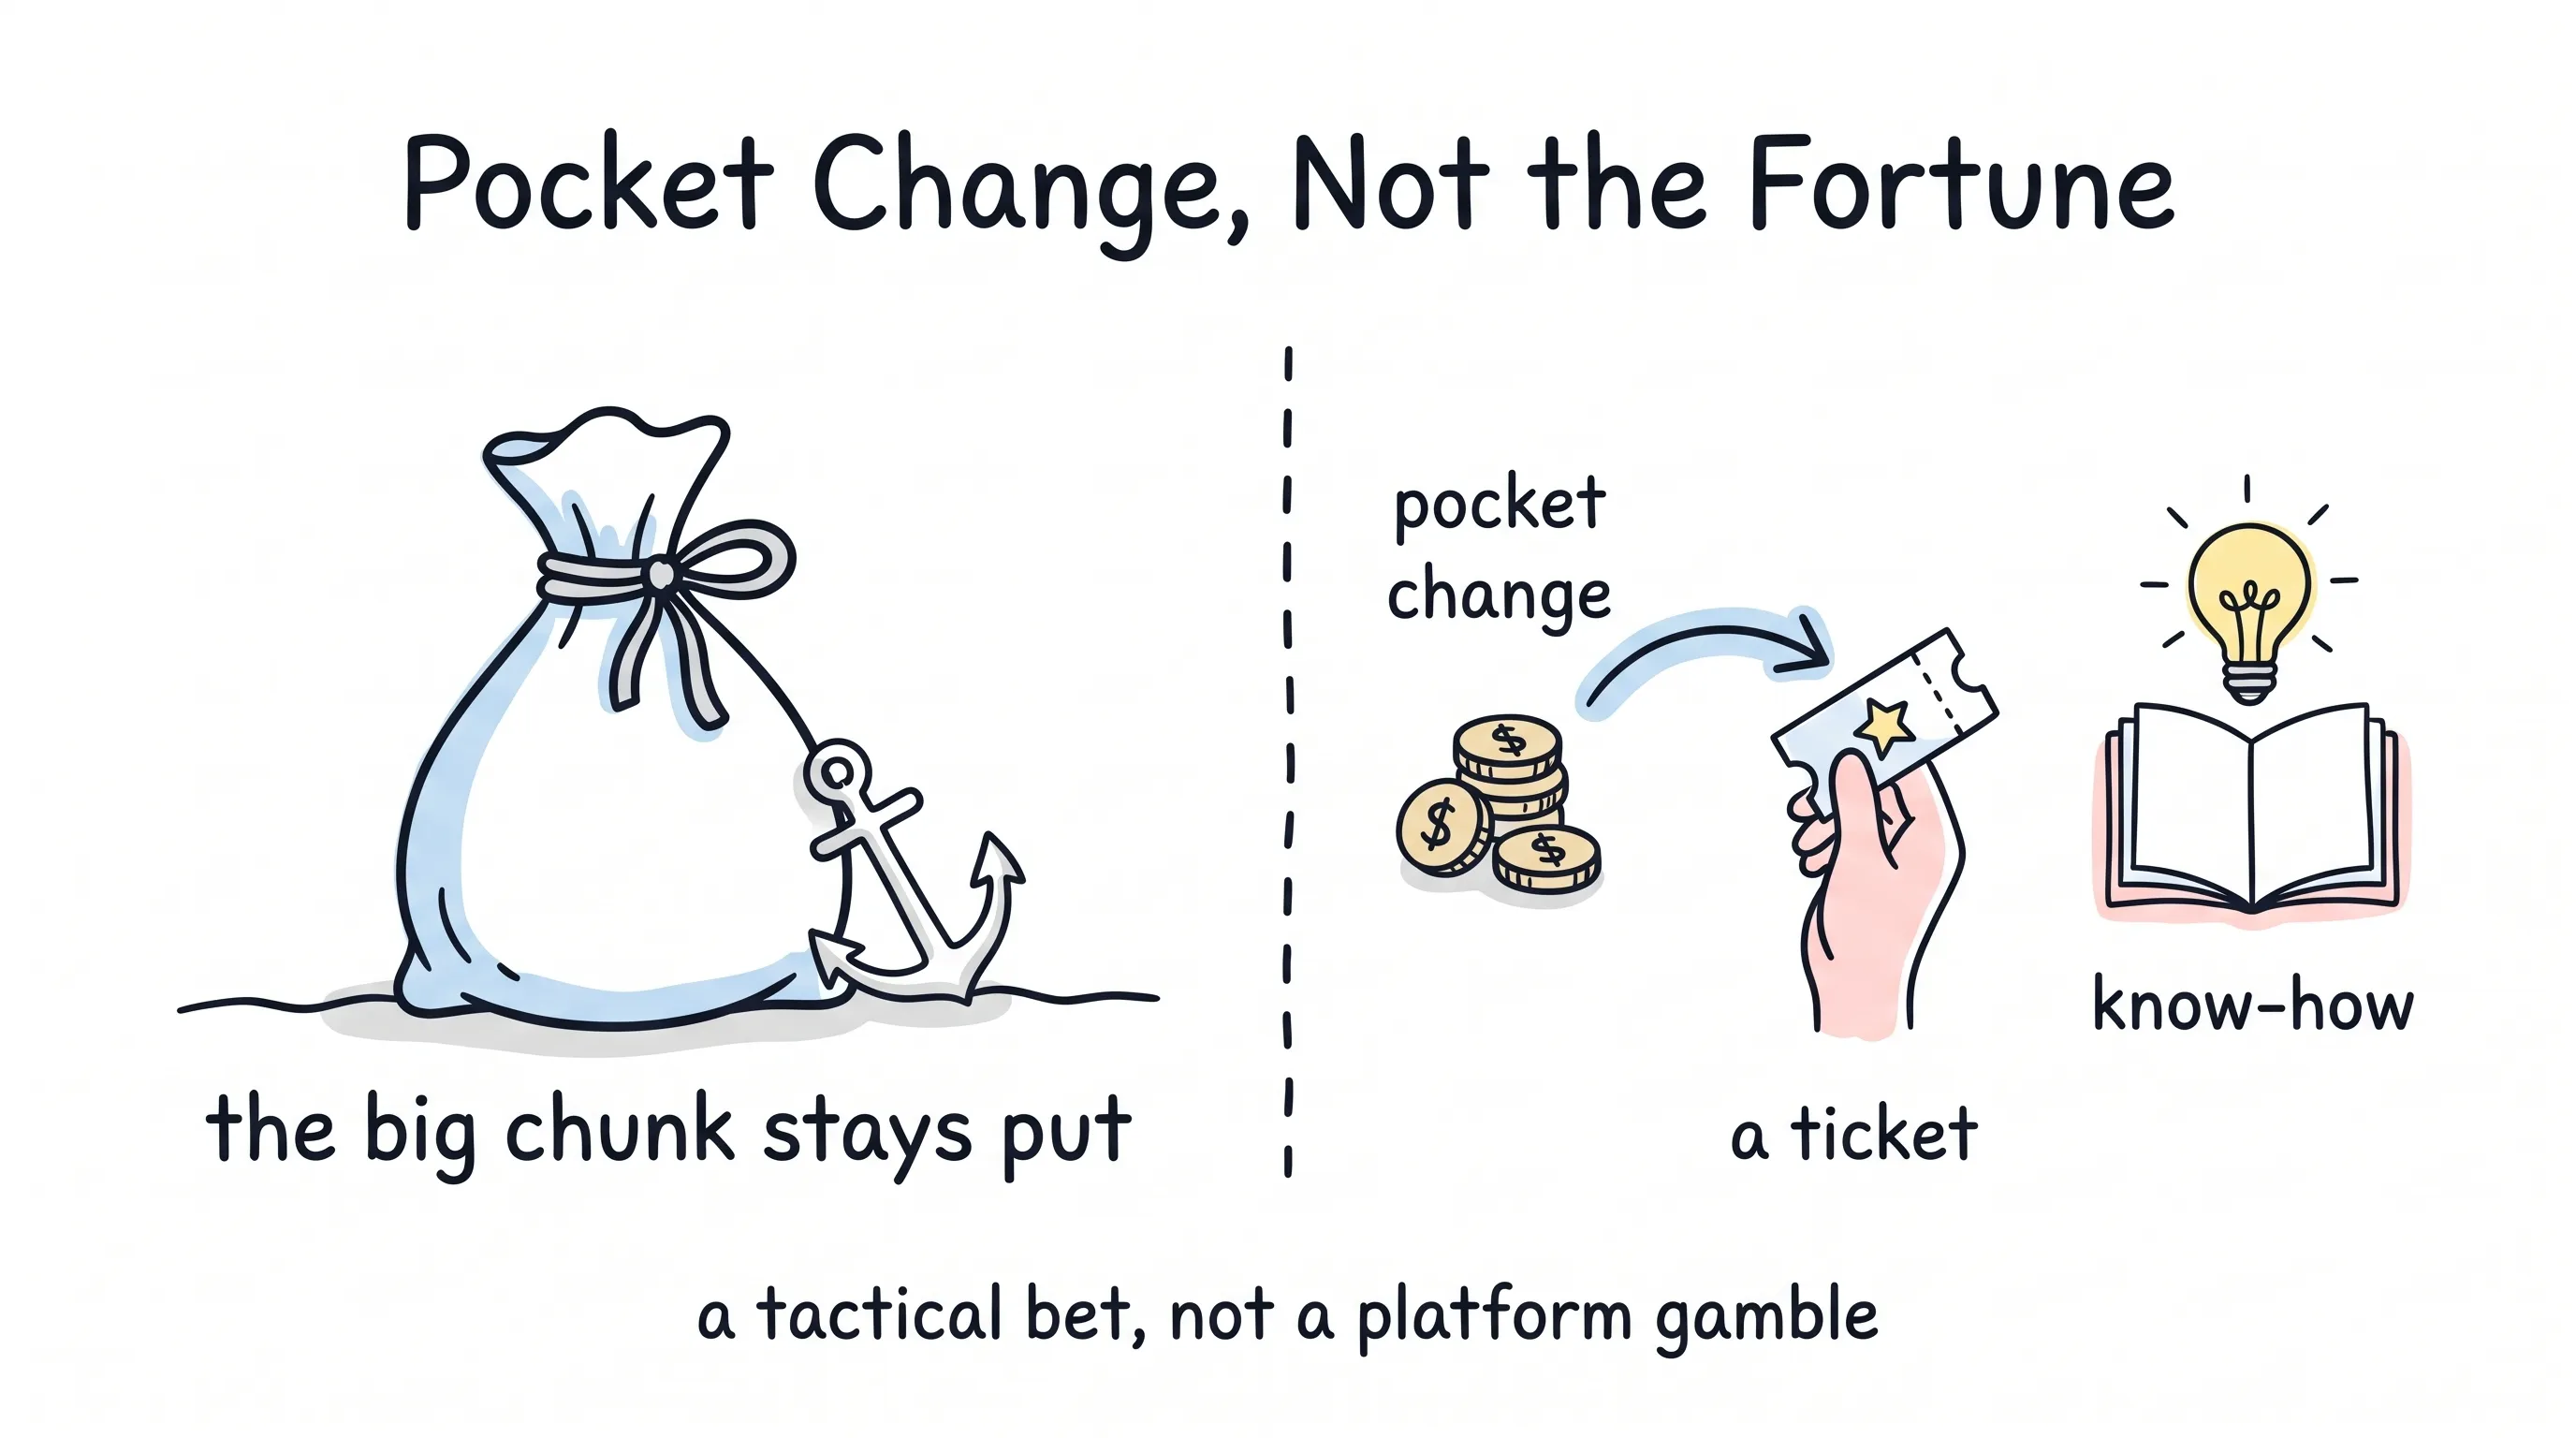
文章认为 ChatGPT 广告是战术性试水而非平台豪赌:Gemini 占据分发优势、OpenAI 重心在企业级,建议大头预算留在 Google 和 Meta,只用零花钱在 ChatGPT Ads 投放中攒下一手认知。
前几天和一位做品牌的朋友吃饭。饭吃到一半,他掏出手机给我看:ChatGPT 上线广告位了。他问,咱们要不要抢个先手?预算他已经想好了,从 Google 那边挪。
我放下筷子,没直接回答,先给他讲了一个 18 年前的故事。
2008 年,浏览器市场还是 IE 的天下。那一年 9 月,Google 发布了 Chrome。之后的 18 年,Statcounter 的市场份额曲线讲完了整个故事:IE 崩塌,Firefox 缩成一小块忠实但边缘的地盘,Chrome 则是一条缓慢、却再也没有下来过的楼梯。
把这条曲线上的 logo 换掉,就是今天 AI 助手市场的走势。
SensorTower 的月活数据,几乎是同一个模子:ChatGPT 冲得最猛,但从 2025 年 9 月起,曲线趴平了;Gemini 画出一条干净的斜线,笔直向上;Claude 也有真实的增长,只是体量跟前两位差着数量级。
对号入座。
ChatGPT,坐的是 IE 的位置:定义了这个品类,却不得不为下一个品类而战。
Claude,坐的是 Firefox 的位置:被死忠用户爱着,但盘子结构性偏小。
Gemini,坐的是 Chrome 的位置。注意,不是因为产品更好,而是因为它生在一张永远不用征求你同意的分发网络里。
什么叫分发?这是整件事的胜负手。
Chrome 当年就是这么赢的:2008 年出生,靠 Google 自家的渠道喂大,后来 Android 又把它装进每一部手机。今天的 Gemini,继承的是同一条复利曲线,而且位置更靠前:它住在 Google 搜索里,住在 Android 里,住在 Workspace 和 YouTube 里。它获客,不需要从零开始。
ChatGPT 没有这张网。它的每一个用户,都要靠一个下载、一个习惯、一个留存循环,硬挣回来。
挣的结果怎么样?SensorTower 的曲线上,它从 2025 年 9 月起基本躺平。SimilarWeb 又补了一刀:ChatGPT 和 Google 的用户重合率高达 95%。真正只属于 ChatGPT 的增量用户,只有 5%。
有人还想拿 Safari 类比,说 ChatGPT 至少是个独立入口。这组数字基本把这类幻想钉死了:它既没有独占的用户盘,也没有真的蚕食搜索行为。
再给你一个更诚实的标尺。TikTok 全球月活约 20 亿,差不多是 ChatGPT 的两倍。假如你手里有 100 块媒体预算,你分给 TikTok 几块?假设是 5 块。那 ChatGPT Ads 今天配得上的战略位置,大概是两块五,不能再多了。
你投给 TikTok 的比例,就是它今天该有的权重。
那 OpenAI 自己,总该把广告当命根子吧?毕竟已经开始收钱了。
恰恰相反。
2024 年 10 月,Altman 在哈佛大学的一场对谈里说,广告是"最后不得已"的商业模式,还补了一句:"广告加 AI 这种组合,让我格外不安。"
14 个月后,OpenAI 上线了广告。
出尔反尔?不是。缺钱而已。这次反转只能说明公司需要收入,不能说明广告成了它的战略重心。
人事上的信号,更清楚。COO Brad Lightcap 离开,他是财务出身;接任的 CRO Denise Dresser,之前是 Slack 的 CEO;再往后,换成企业安全老兵 Dali Rajic。你发现没有?这一串名字,没有一个来自广告销售或者媒体,全是做企业级 B2B 的。OpenAI 的产品力气,正在往 B2B 上使。
为什么?算笔账就明白了。
OpenAI 自己预测,2030 年收入 2800 亿美元。其中广告贡献多少?"只有"1000 亿。剩下的 1800 亿,来自 B2B。
上个月,OpenAI 发布了 ChatGPT Work,把智能体接进邮箱、Slack、Notion 和 Figma,替白领团队干多步骤的知识活。据 The Information 报道,他们还在测试按结果付费的企业定价:活干成了,才收钱。
你看懂了吗?这是在用更划算的方式,把白领的活儿一层层接过来。这种方案卖出去的 token,比一份 ChatGPT Pro 订阅多得多。
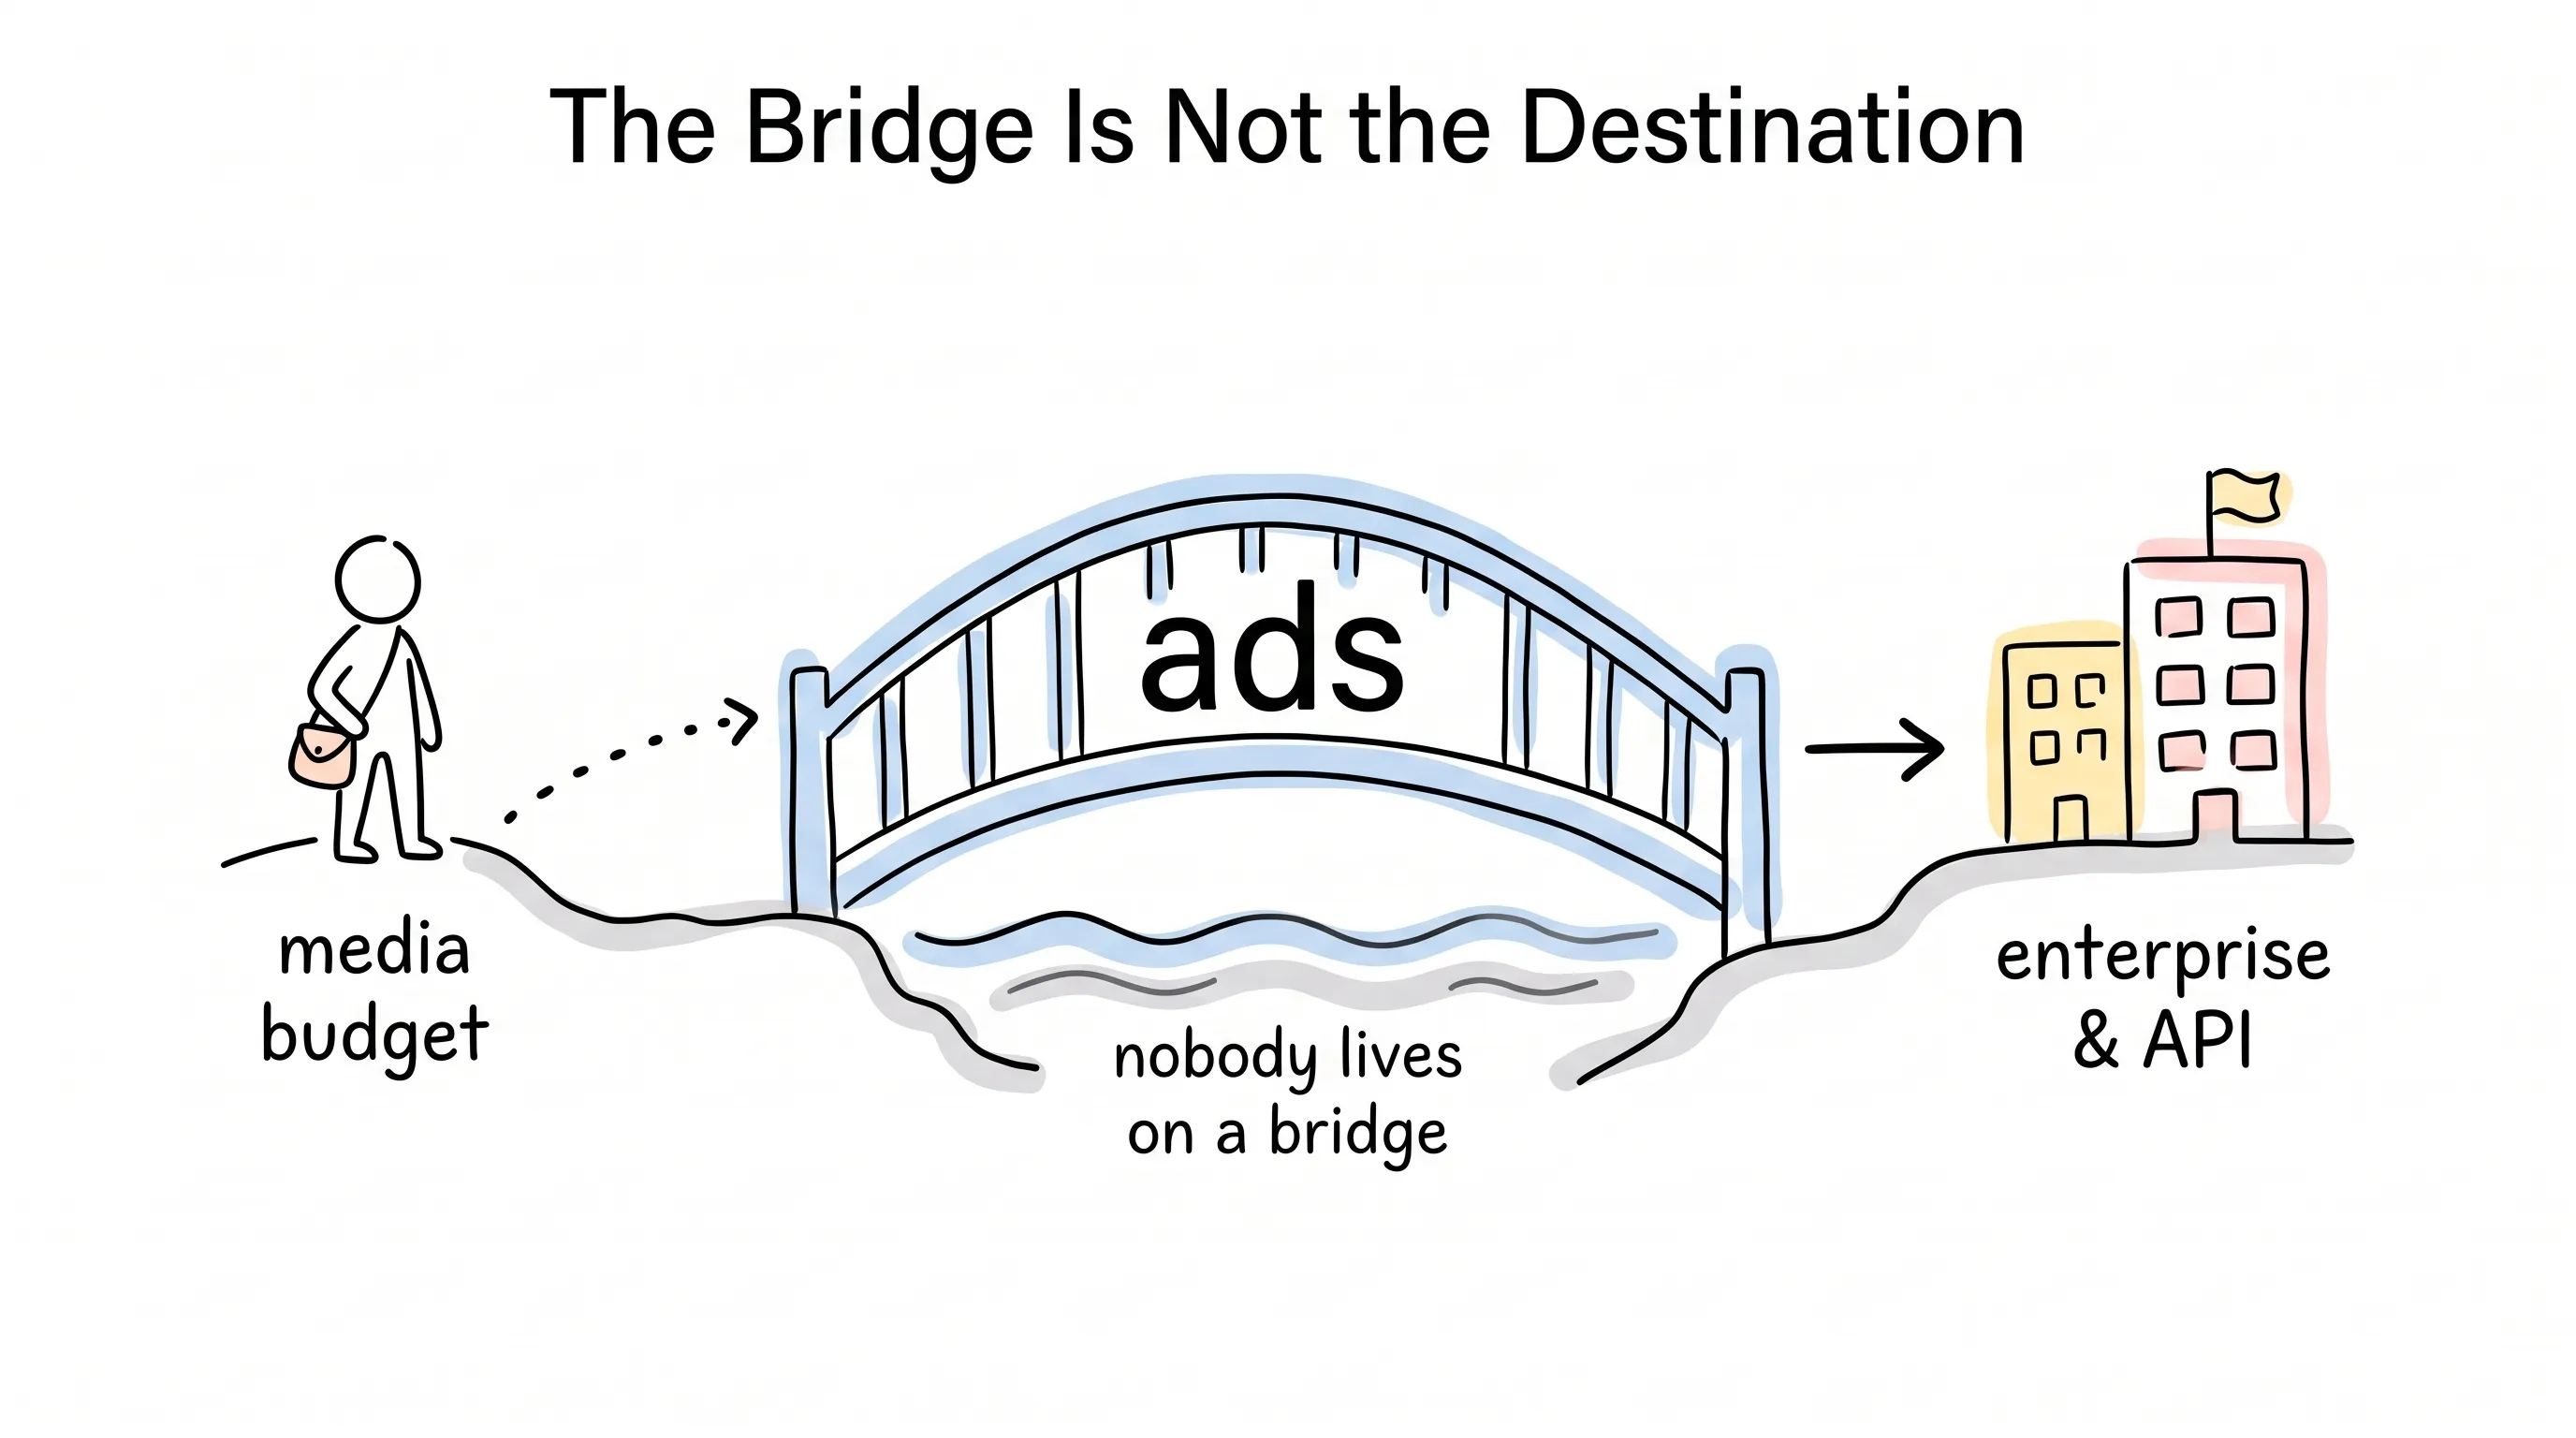
**广告是桥。企业级和 API,才是目的地。**桥很重要,但没有人住在桥上。当一家公司的招聘和产品都往别处使劲,别指望广告分到它核心的注意力。
说到这儿,你是不是想:那我干脆不投了,省心。
先别。输掉长期的平台战争,和值得现在下场试一试,是两件事。把它们混为一谈,才是最贵的错误。
第一,这个平台站得住。彭博的分析里有个数字:微软最近一个财年,从 OpenAI 身上确认了 240 亿美元收入,约占它整个 AI 业务的七成。放到任何行业,单一客户集中到这个程度,都是危险信号。但在这里,逻辑反过来:微软不会用这个量级,去给一家活不过两年的公司背书。还在嘀咕"平台太新,不敢信"的朋友,这个数字已经回答了"两年后 ChatGPT Ads 还在不在"。
第二,历史参照里,更准的类比不是 IE,是早期的 TikTok Ads。TikTok 头几年,一大堆广告主在岸上观望,理由往往偏政治,和营销逻辑关系不大。可信号其实都摆在明面上:真实的用户盘子,实打实的增量触达。先下水的那批人攒下的投放认知,对手花了好几年才追平。
第三,时机和拥挤度。今年 8 月,OpenAI 把 ChatGPT Ads 扩到 31 个欧洲国家,是它迄今最大的一次市场扩张,而且就踩在 Q4 前面。这不是巧合。OpenAI 需要旺季数据,去撑 2027 年的预算谈判;先下场的人,则能在 CPM 和 CPC 还便宜的时候,把广告库存和人群洞察买回家。对 OpenAI,这是布局。对你,这是折扣窗口。
拥挤到什么程度?SE Ranking 做过一项统计:一家叫 BestMoney 的广告主,一家就占了全部 ChatGPT 广告的 13.56%。什么概念?一条街上 13.56% 的铺面归同一家人。再加上 ChatGPT 每条提问最多出一条广告,而 Google 的结果页能叠四条。供给稀缺,竞争稀薄。
趁便宜,试。趁没人,学。
好,回到那顿饭。
我给他的建议是,预算切两份。大头,一分不动,留给 Google 和 Meta。长期的分发战争,本来就是 Google 的比赛,而且暂时看不到输的迹象:ChatGPT 的月活趴平,产品护城河在合拢,高管任命一路指向企业级而不是广告。这些信号,都在说同一句话。
零花钱,拿去 ChatGPT Ads 买张门票。跑几组素材,摸一摸人群,把一手数据攒在自己手里。等这条渠道变得和所有平台一样拥挤、一样贵的时候,你比别人多出来的,就是今天攒下的这些认知。
用零花钱,买认知。别用身家,押信仰。
ChatGPT 广告,是一笔战术下注,不是一场平台豪赌。别为了追影子,丢掉到手的猎物。
祝你,两年后回头看,这是今年花得最值的一笔零花钱。
继续阅读
相关文章

跨境生意,是时候换一套 AI 工具箱了
一篇 learn 类文章,讲解跨境电商卖家如何用 AI 工具应对语言、法规、物流、支付与欺诈五道坎,梳理翻译、库存、客服、营销、风控五格工具箱与五步上手路径,并提示转化率、CLV 等指标和过度依赖 AI 的风险。

社交媒体营销的脏活累活,正在被 AI 一件件接管
本文介绍 AI 在社交媒体营销中可承担的四类工作:受众数据分析、文案与设计创作、广告定向与创意测试、垃圾内容过滤,并提醒内容判断和数据安全仍需人工把关。

AI 都这么能干了,你的社媒营销还在纯靠人肉?
本文将 18 款常用 AI 工具按用途分为六类,覆盖用户洞察、内容生产、内容排期、评论私信、广告投放和视觉制作,并讨论个性化、趋势预测与虚拟网红等趋势。